
Immobilienmarkt München 2026 – der RIEDEL Marktbericht
Datenstand und Datengrundlage
Alle Auswertungen dieses Marktberichts haben den Stichtag 30. Juni 2026. Die Bodenrichtwerte beziehen sich auf den Stichtag 1. Januar 2026 und wurden am 30. Juni 2026 im Portal „bodenrichtwerte-muenchen.de" freigeschaltet. Die Transaktions- und Preisdaten stammen aus den Immobilienmarktberichten des Gutachterausschusses für Grundstückswerte im Bereich der Landeshauptstadt München der Jahre 2021 bis 2025. Zins- und Konjunkturdaten haben den Stand Juni 2026.
Bei allen Darstellungen handelt es sich um eigene grafische Abwandlungen in Anlehnung an eine entsprechende Datenbasis. Die vollständige Quellenliste steht am Ende dieser Seite.
Immobilienmarkt München 2026: Stabilisierung, Selektivität und neue Chancen
Aus Sicht von RIEDEL befindet sich der Münchner Markt für hochwertige Wohnimmobilien zu Beginn des Jahres 2026 in einer Phase der Stabilisierung.
Nach den deutlichen Anpassungen der Jahre 2022 bis 2024 hat sich das Marktgeschehen spürbar beruhigt. Von einer Rückkehr zu den Dynamiken der Niedrigzinsjahre ist jedoch nicht auszugehen.
Vielmehr hat sich der Markt auf einem realistischeren Preisniveau neu sortiert – geprägt von größerer Selektivität, anspruchsvolleren Finanzierungsbedingungen und nachhaltig veränderten regulatorischen Rahmenbedingungen.
Zinsentwicklung und gesamtwirtschaftliches Umfeld
Die Entwicklung der Hypothekenzinsen bleibt einer der zentralen Einflussfaktoren für den Immobilienmarkt.
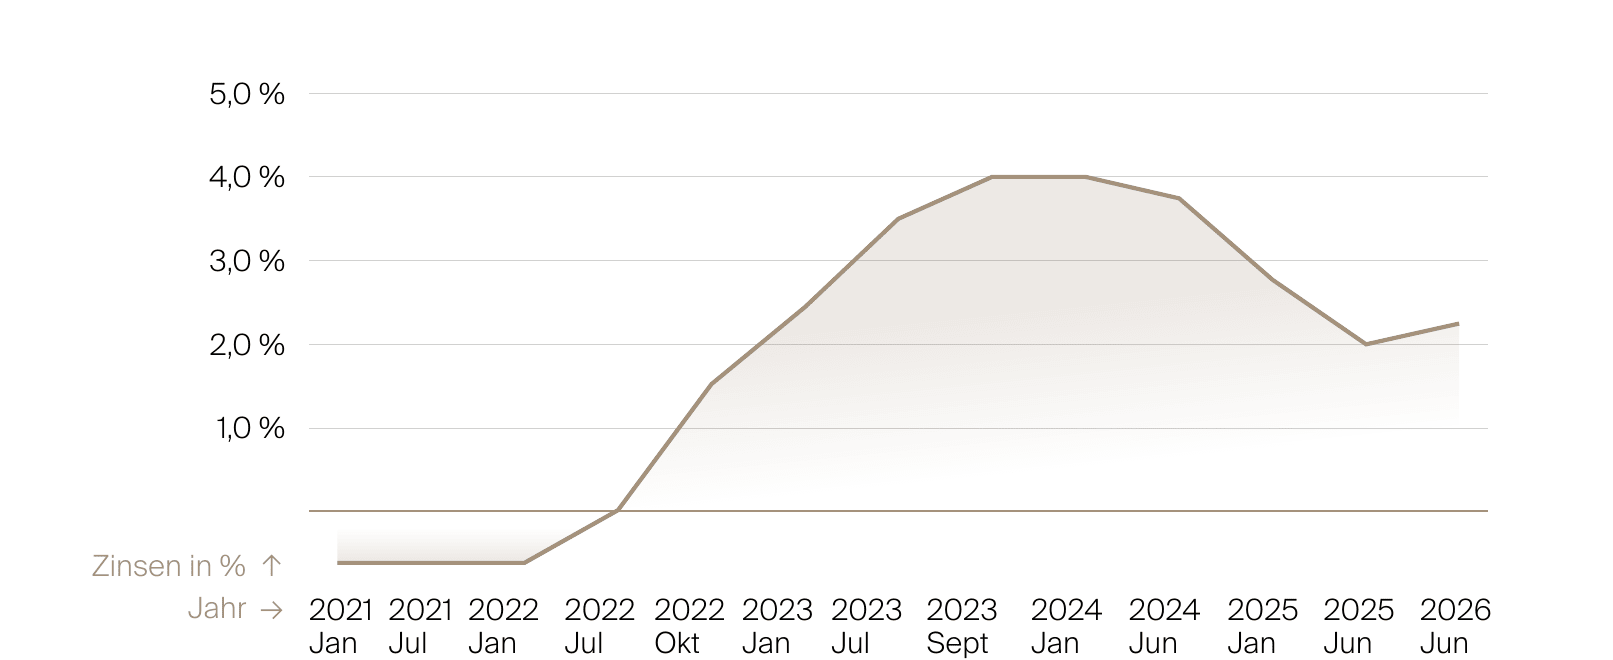
Die Europäische Zentralbank hat am 11. Juni 2026 erstmals seit September 2023 ihren Leitzins angehoben – um 25 Basispunkte auf nunmehr 2,25 % (Einlagensatz).
Hintergrund ist eine wieder gestiegene Inflation im Euroraum, die im Mai 2026 bei 3,2 % lag und damit deutlich über dem EZB-Zielwert von 2,0 %. Die Bauzinsen bewegen sich aktuell – je nach Laufzeit und Beleihungsauslauf – bei etwa 3,6 bis 4,2 % pro Jahr.
Ein wesentlicher Treiber des erneuten Inflationsdrucks sind gestiegene Energiepreise infolge der geopolitischen Lage im Nahen Osten. Diese Entwicklung begrenzt den Spielraum für sinkende Finanzierungskosten; Marktbeobachter halten mindestens einen weiteren Zinsschritt der EZB im Jahr 2026 für möglich.
Die EZB selbst hat ihre Inflationsprognose für 2026 auf durchschnittlich 3,0 % angehoben und das erwartete Wirtschaftswachstum der Eurozone auf 0,8 % gesenkt. Für den Immobilienmarkt bedeutet dies:
Finanzierungsentscheidungen werden sorgfältiger abgewogen, Transaktionen benötigen häufig mehr Zeit und belastbare wirtschaftliche Grundlagen gewinnen weiter an Bedeutung.
Im Münchner Premiumsegment ist die unmittelbare Abhängigkeit von kurzfristigen Zinsbewegungen jedoch begrenzter als in stärker fremdfinanzierten Marktsegmenten.
Regulatorische Rahmenbedingungen und Angebotsseite
Auch 2026 beeinflussen gesetzliche Vorgaben den Immobilienmarkt stark.
Regeln zu Energieeffizienz, Modernisierung und Bauvorschriften machen es für Eigentümer, Bauträger und Investoren anspruchsvoller, Immobilien zu entwickeln, zu sanieren oder bestehende Gebäude anzupassen.
In München kommen neben bundes- und landesrechtlichen Vorgaben auch kommunalpolitische Entscheidungen sowie die Praxis der nachgelagerten Genehmigungsbehörden hinzu. Sie können die Bautätigkeit zusätzlich begrenzen – insbesondere dort, wo Bauordnungsrecht, Naturschutz, Denkmalschutz und städtebauliche Zielsetzungen ineinandergreifen.
Nach Auswertungen des IVD Süd wurden von Januar bis Oktober 2025 in München nur rund 4.000 neue Wohneinheiten genehmigt.
Das entspricht einem Rückgang von 28 % gegenüber dem Vorjahreszeitraum und einem Minus von 55 % gegenüber dem Zehn-Jahresmittel der Jahre 2015 bis 2024.
In einem Markt wie München, in dem verfügbare Grundstücke knapp und hochwertige Lagen nur begrenzt reproduzierbar sind, verstärkt diese Entwicklung die strukturelle Angebotsknappheit.
Für Bestandsimmobilien in guten und sehr guten Lagen kann diese Knappheit langfristig stabilisierend wirken.
Demografie und Standortqualität
Die langfristigen Fundamentaldaten des Münchner Immobilienmarktes bleiben robust.
Laut der Bevölkerungsprognose der Landeshauptstadt München (Planungsprognose 2025–2045) wird die Einwohnerzahl bis 2045 um rund 14 % auf voraussichtlich 1,83 Millionen steigen. Das entspricht einem Zuwachs von rund 226.000 Personen.
Dieser anhaltende Zuzug erhöht den Druck auf den Wohnungsmarkt nachhaltig – insbesondere in nachgefragten innerstädtischen und etablierten Wohnlagen.
Hinzu kommt Münchens starke Position als Wirtschafts-, Innovations- und Forschungsstandort. Die hohe Dichte an international tätigen Unternehmen, Technologiezentren, Hochschulen und wissenschaftlichen Einrichtungen schafft eine stabile Nachfragebasis.
Für das hochwertige Wohnsegment ist diese Kombination aus wirtschaftlicher Stärke, Kaufkraft, internationaler Attraktivität und begrenztem Angebot ein entscheidender Faktor für langfristige Werthaltigkeit.
Nachfrageentwicklung
Im aktuellen Marktumfeld ist eine vorsichtige Verschiebung der Nachfrage vom Miet- in den Kaufmarkt zu beobachten.
Gestiegene Mieten, die begrenzte Verfügbarkeit hochwertiger Mietobjekte und der Wunsch nach langfristiger Planungssicherheit führen dazu, dass sich vermögende Eigennutzer und Kapitalanleger wieder intensiver mit Kaufoptionen auseinandersetzen.
Gleichzeitig ist die Nachfrage selektiver geworden.
Käufer prüfen genauer, vergleichen intensiver und bewerten Lage, Zustand, energetische Qualität, Architektur und Entwicklungspotenzial differenzierter als in den Hochpreisphasen der vergangenen Jahre.
Besonders gefragt sind Immobilien mit klarer Positionierung – etwa außergewöhnliche Lagen, überzeugende Grundrisse, hochwertige Ausstattung, architektonische Qualität oder ein besonderer Seltenheitswert.
Preisbildung im Luxussegment: Differenzierung auf hohem Niveau
Im Münchner Luxusimmobilienmarkt setzt sich die bereits erkennbare Differenzierung fort. Erstklassige Objekte in besonders gefragten Lagen zeigen sich weitgehend wertstabil.
Bei außergewöhnlichen Immobilien sind in Einzelfällen wieder moderate Preissteigerungen zu beobachten – insbesondere dort, wo Lage, Qualität und geringe Verfügbarkeit eine besondere Knappheit erzeugen.
Immobilien mit Modernisierungsbedarf, energetischen Defiziten oder Einschränkungen bei Lage und Qualität stehen dagegen stärker unter Anpassungsdruck.
Die Preisfindung erfolgt heute präziser, datenbasierter und nachvollziehbarer als in den stark nachfragegeprägten Marktphasen.
Der Markt entwickelt sich damit nicht einheitlich nach oben oder unten. Vielmehr entscheidet die individuelle Qualität der Immobilie stärker denn je über Preis, Vermarktungsdauer und Transaktionserfolg.
Chancen für Verkäufer und Käufer
Für Verkäufer bietet der aktuelle Markt weiterhin attraktive Möglichkeiten, sofern Preisstrategie, Positionierung und Zielgruppenansprache sorgfältig aufeinander abgestimmt sind.
Gerade im hochwertigen Segment bleibt die Nachfrage vorhanden. Sie richtet sich jedoch stärker auf Immobilien, deren Wertargumentation klar, nachvollziehbar und belastbar ist.
Für Käufer eröffnet die aktuelle Marktphase Chancen, die in den Jahren sehr hoher Nachfrage nur begrenzt vorhanden waren. Größere Markttransparenz, ein differenzierteres Angebot und eine sachlichere Preisbildung schaffen bessere Voraussetzungen für fundierte Entscheidungen.
Wichtig ist dabei, nachhaltige Qualität zu identifizieren und zwischen kurzfristigen Marktbewegungen und langfristiger Substanz zu unterscheiden.
Fazit
Der Münchner Markt für hochwertige Wohnimmobilien präsentiert sich 2026 stabil, anspruchsvoll und zunehmend differenziert. Die jüngste EZB-Leitzinserhöhung, geopolitische Unsicherheiten und regulatorische Anforderungen sorgen für ein komplexeres Marktumfeld.
Kurzfristig ist daher nicht von einer flächendeckend dynamischen Preissteigerung auszugehen. Vielmehr dürften sich die Kaufpreise zunächst überwiegend seitwärts bewegen; bei weniger gefragten Lagen, sanierungsbedürftigen Objekten oder nicht marktgerecht eingepreisten Immobilien bleibt punktueller Preisdruck möglich. Hochwertige Immobilien in sehr guten und begehrten Münchner Lagen zeigen sich hingegen deutlich widerstandsfähiger.
Mittel- bis langfristig sprechen Münchens starke Fundamentaldaten, die anhaltend hohe Nachfrage, die strukturelle Angebotsknappheit und historisch niedrige beziehungsweise weiterhin unzureichende Neubauaktivitäten für eine hohe Werthaltigkeit des Standorts.
Sobald sich Finanzierungskonditionen und Planungssicherheit wieder verbessern, ist insbesondere im hochwertigen Segment mit einer weiteren Stabilisierung und perspektivisch wieder moderaten Preiszuwächsen zu rechnen.
Für Eigentümer, Käufer und Investoren kommt es in dieser Marktphase mehr denn je auf präzise Analyse, realistische Bewertung und exzellente Marktkenntnis an. RIEDEL begleitet diese Entscheidungen mit fundierter Expertise, tiefem Verständnis des Münchner Premiumsegments und dem Anspruch, unseren Kunden eine belastbare Grundlage für wertvolle Immobilientransaktionen zu bieten.
Zinsentwicklung: Bauzinsen 2026 folgen nicht dem Leitzins
Entwicklung und Einschätzung der Bauzinsen für das Jahr 2026
Die geopolitische Lage am Persischen Golf hat die Energiepreise zuletzt deutlich belastet und damit erneut Inflationsdruck erzeugt. In Deutschland stieg die Inflation von 1,9 % im Februar auf 2,7 % im März und 3,0 % im April 2026. Die EZB reagierte im Juni mit einer ersten Leitzinserhöhung seit September 2023.
Die Entwicklung der Bauzinsen folgt allerdings nicht unmittelbar dem EZB-Leitzins. Maßgeblich sind vielmehr die Renditen langfristiger Staatsanleihen, insbesondere der 10-jährigen Bundesanleihe. Obwohl die EZB ihren Leitzins zwischen Juni 2024 und Juni 2025 schrittweise senkte, blieben die Bauzinsen weitgehend stabil.
Die Orientierung des Bauzinses an der 10-jährigen Bundesanleihe spricht dafür, dass Finanzierungskonditionen auf absehbare Zeit anspruchsvoll bleiben könnten. Höhere Staatsausgaben, Investitionen in Energieinfrastruktur und Verteidigung sowie ein verändertes Inflationsumfeld verstärken diese Tendenz.
Quelle der Zahlen: Statistisches Bundesamt, Stand Juni 2026
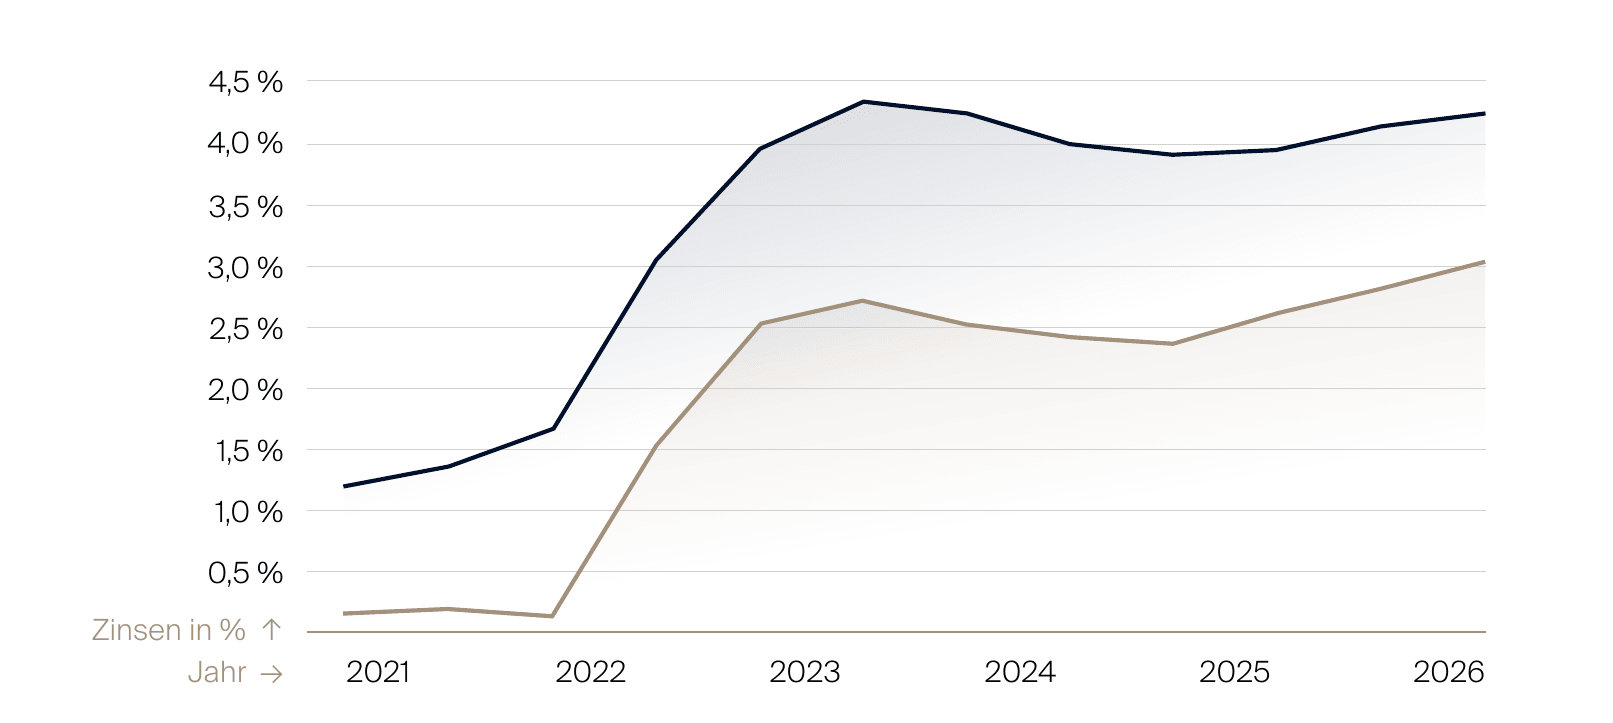
Aktuelle Top-Konditionen (10 Jahre Zinsbindung)
Da uns nach der aktuellen Zinsanpassung der EZB viele Fragen erreichen, ob dadurch nun auch die Bauzinsen steigen, möchten wir dies kurz erklären:
Die Zinssenkungen oder Zinserhöhungen der EZB wirken sich nicht direkt auf die Baufinanzierungszinsen aus. Während die EZB vor allem die kurzfristigen Geldmarktzinsen steuert, orientieren sich Bauzinsen hauptsächlich an den Kapitalmarktzinsen. Daher können Bauzinsen trotz einer EZB-Zinsanpassung steigen, fallen oder unverändert bleiben.
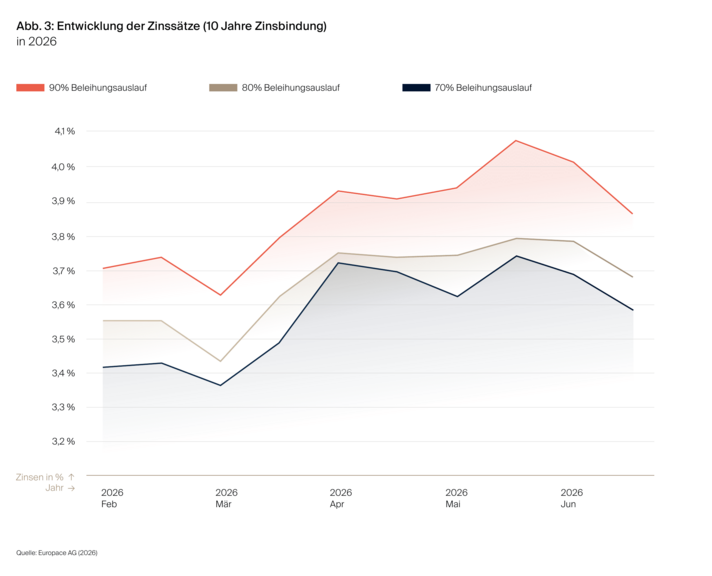
Ende Juni 2026 haben sich die Bauzinsen etwas erholt und sind leicht zurückgegangen. Die in unserer Grafik dargestellten Zinssätze basieren auf der aktuellen Marktrecherche von RIEDEL Finanzierung. Die tatsächlichen Finanzierungskonditionen richten sich jedoch stets nach individuellen Faktoren wie dem Objekt, dem Finanzierungsauslauf sowie der Bonität des Kunden und können daher im Einzelfall abweichen.
| Beleihungsauslauf | Zinssatz (10 Jahre Zinsbindung) |
|---|---|
| 90 % | 3,86 % |
| 80 % | 3,67 % |
| 70 % | 3,58 % |
Stand: Konditionen-Abruf vom 24.06.2026, Marktrecherche RIEDEL Finanzierung
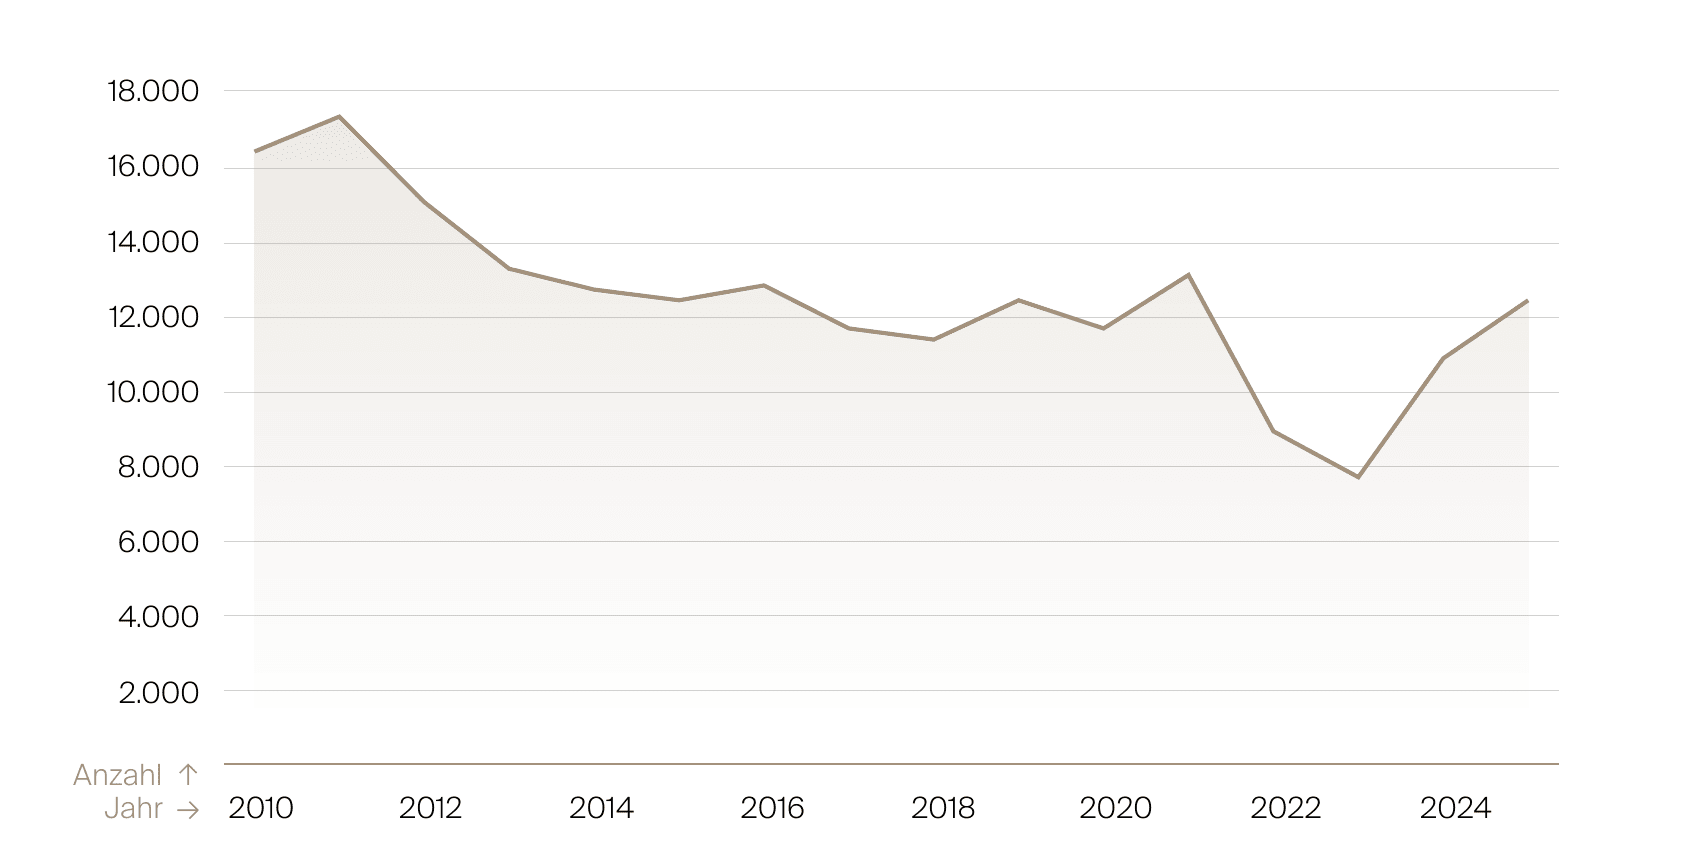
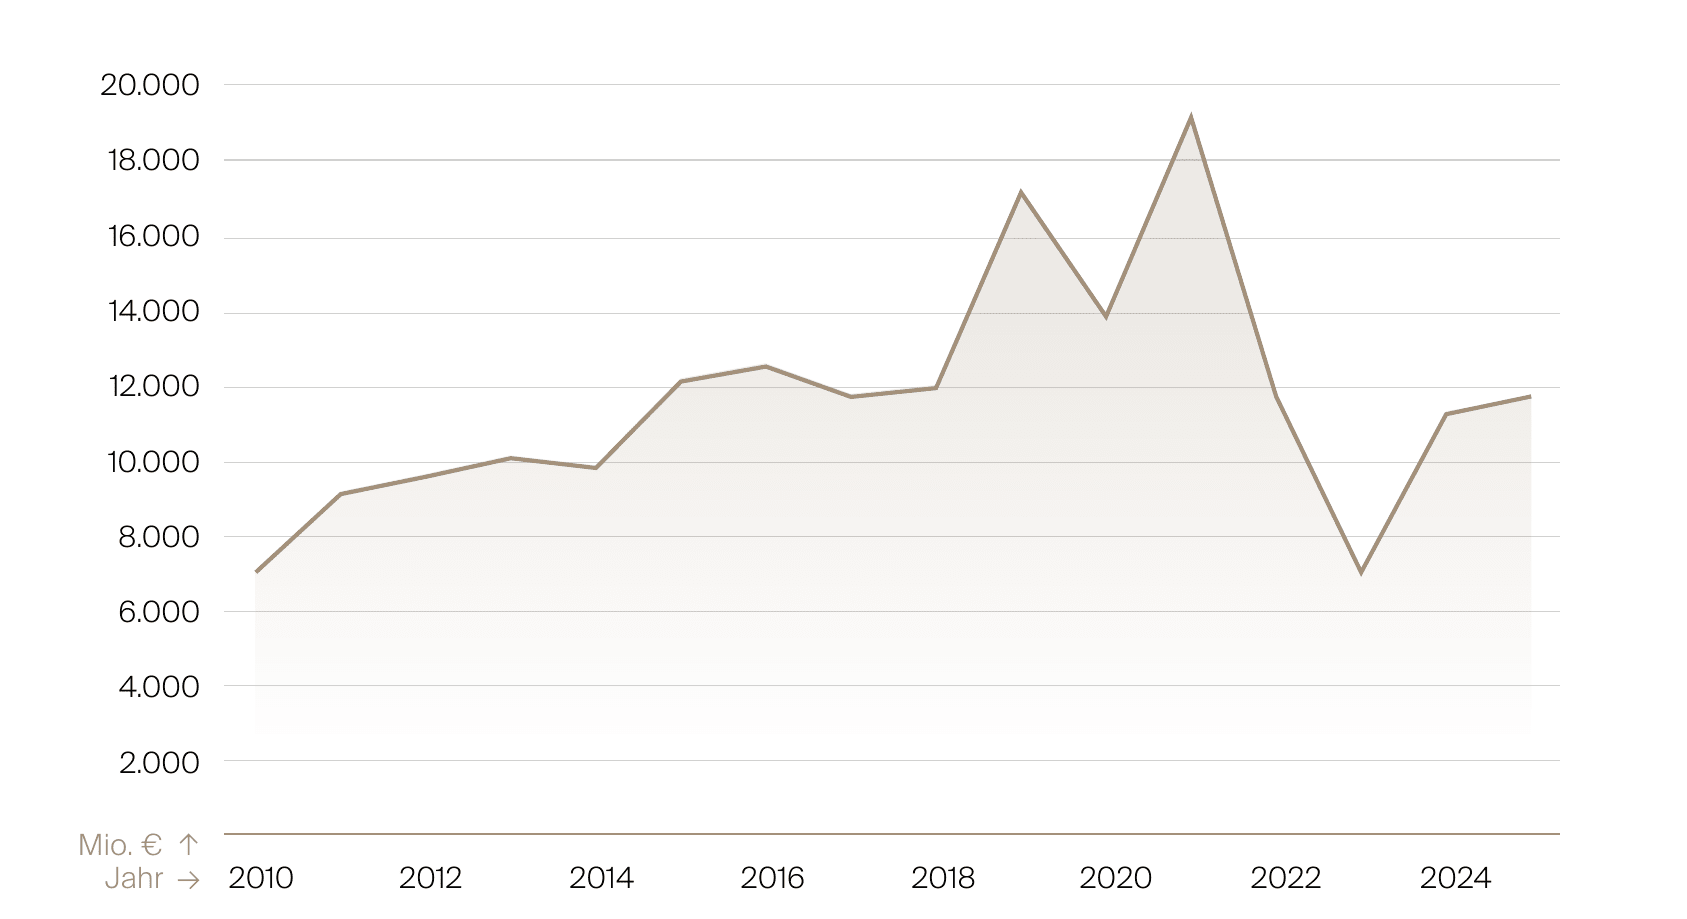
Gesamtmarkt München: mehr Transaktionen, nahezu stabiler Geldumsatz
Der Münchner Immobilienmarkt verzeichnete 2025 wieder eine höhere Anzahl abgeschlossener Kaufverträge. Der Geldumsatz entwickelte sich dagegen nur leicht nach oben. Diese Konstellation spricht für eine Belebung des Marktgeschehens, ohne dass sich daraus bereits eine breite Rückkehr zu früheren Umsatzniveaus ableiten lässt. Die Kombination aus gestiegenen Transaktionen bei einem nahezu gleichbleibenden Geldumsatz könnte darauf hindeuten, dass ein verändertes Preisniveau wieder mehr Abschlüsse ermöglicht.
Bodenrichtwerte München: aktuelle Einordnung der Bodenpreise
RIEDEL-Auswertung auf Basis bekannter Transaktionen
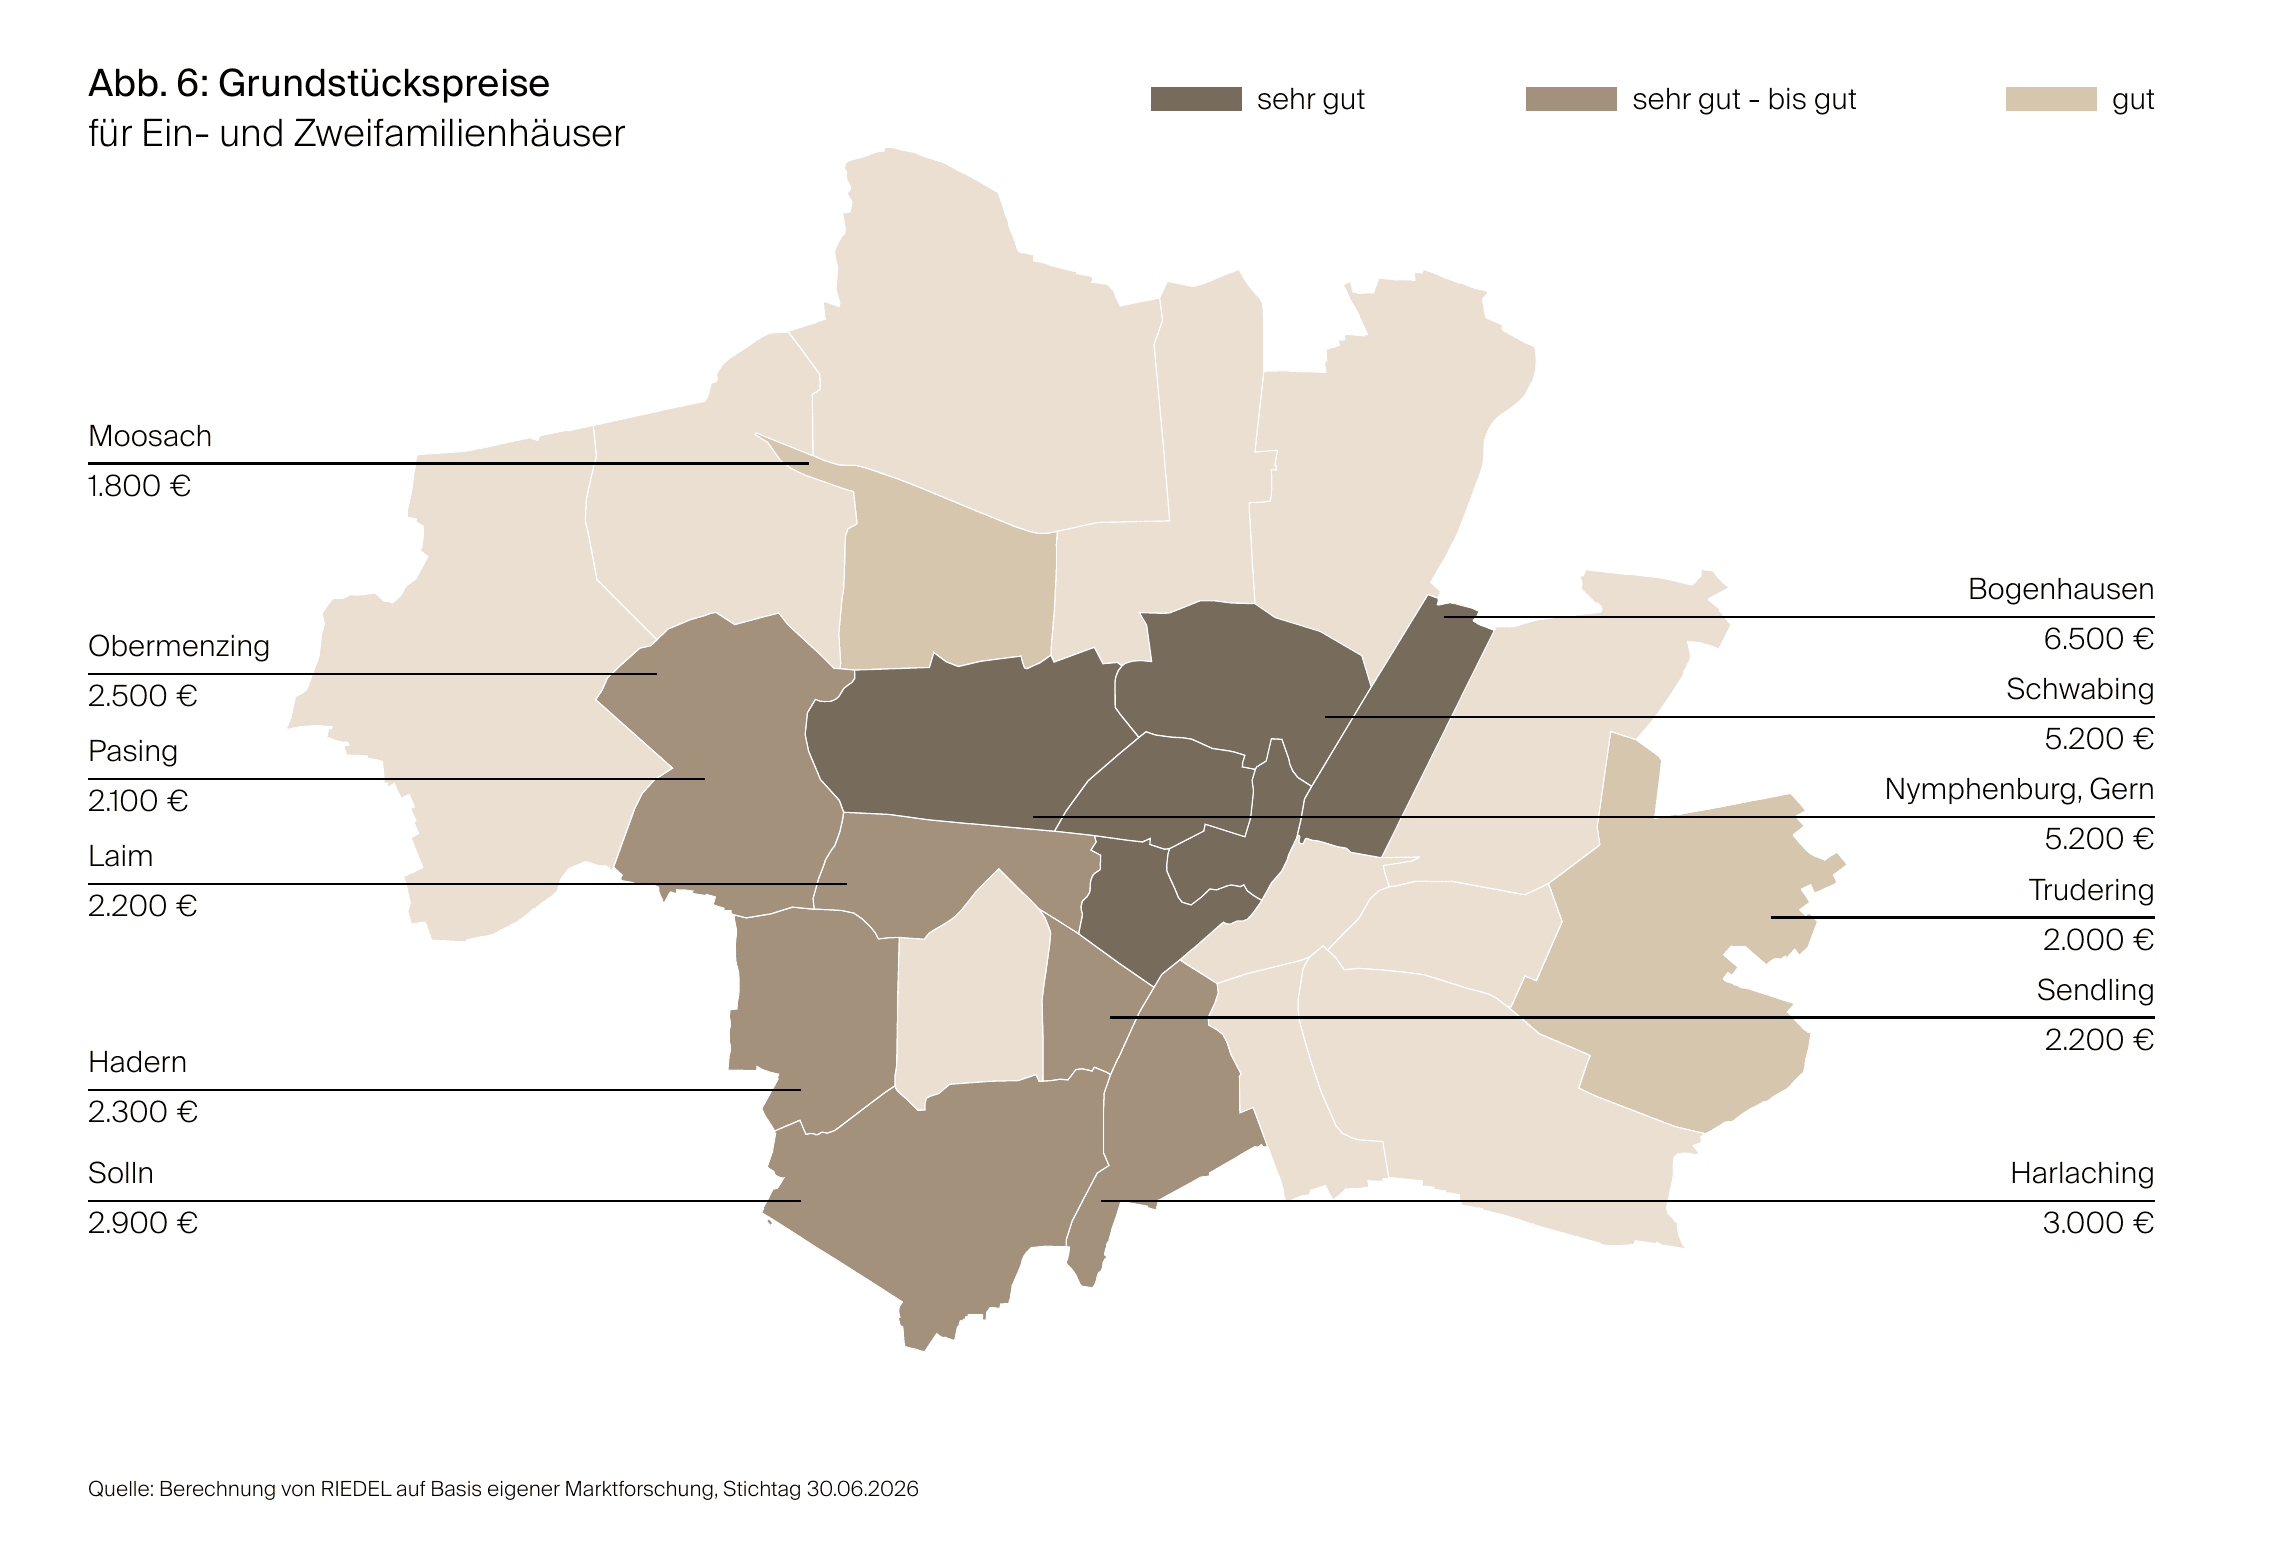
Die Marktforschung von RIEDEL beobachtet kontinuierlich die Preisentwicklung in den abgebildeten Stadtteilen und berücksichtigt dabei auch Transaktionen über einzelne Bodenrichtwertzonen hinweg. Dabei werden auch bebaute Grundstücke ausgewertet. RIEDEL kann dadurch für die in der Karte dargestellten Gebiete durchschnittliche Bodenpreise auf Basis bekannter Transaktionen sowie der Veröffentlichungen des Gutachterausschusses (Bodenrichtwerte zum 01.01.2026, Jahresbericht 2025) zum Stichtag 30.06.2026 ableiten.
Die Werte wurden anhand der Geschossflächenzahlen eingeordnet, die vom Gutachterausschuss im jeweiligen Gebiet als typisch für den individuellen Wohnungsbau – insbesondere Einfamilienhäuser und Doppelhäuser – ausgewiesen werden. Gegenüber unserer Analyse aus dem Jahr 2024 lassen sich bei den Bodenwerten Preisabschläge in einer Bandbreite von etwa 7 bis 25 % beobachten. Grundstücke für den Geschosswohnungsbau wurden in dieser Auswertung nicht berücksichtigt, da sie anderen Marktmechanismen folgen.
Durchschnittliche Grundstückspreise nach Stadtteil
Die Werte der Karte in tabellarischer Form – durchschnittliche Bodenpreise für Ein- und Zweifamilienhausgrundstücke, Stichtag 30.06.2026:
| Stadtteil | Bodenpreis in €/m² | Lagequalität |
|---|---|---|
| Bogenhausen | 6.500 € | sehr gut |
| Schwabing | 5.200 € | sehr gut |
| Nymphenburg, Gern | 5.200 € | sehr gut |
| Harlaching | 3.000 € | sehr gut – bis gut |
| Solln | 2.900 € | sehr gut – bis gut |
| Obermenzing | 2.500 € | sehr gut – bis gut |
| Hadern | 2.300 € | gut |
| Laim | 2.200 € | gut |
| Sendling | 2.200 € | gut |
| Pasing | 2.100 € | gut |
| Trudering | 2.000 € | gut |
| Moosach | 1.800 € | gut |
Quelle: Berechnung von RIEDEL auf Basis eigener Marktforschung, Stichtag 30.06.2026
Bodenpreisentwicklung
Die alle zwei Jahre vom Gutachterausschuss München veröffentlichten Bodenrichtwerte sind eine wichtige Grundlage zur Beurteilung von Bodenpreisen im Gebiet der Landeshauptstadt München. Die aktuellen Bodenrichtwertkarten zum Stichtag 01.01.2026 wurden durch Freischaltung im Online-Portal „bodenrichtwerte-muenchen.de" am 30.06.2026 veröffentlicht.
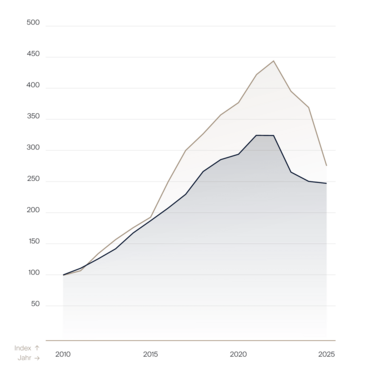
Im Vergleich zum Stichtag 01.01.2024 zeigen die aktuellen Bodenrichtwerte starke Anpassungen. Die Rückgänge liegen vielfach im zweistelligen Bereich. Einen zeitlichen Überblick über die Entwicklung der Wohnbaulandpreise bietet die folgende Abbildung aus dem Immobilienmarktbericht 2025 des Gutachterausschusses für Grundstückswerte im Bereich der Landeshauptstadt München.
In den Bodenrichtwertkarten werden für unterschiedlich große Bodenrichtwertzonen Werte in Abhängigkeit von Bebauungs- und Nutzungsmöglichkeiten ausgewiesen. Teilweise umfassen diese Zonen nur wenige Einfamilienhäuser. Entsprechend sollte die Interpretation stets unter Berücksichtigung der jeweiligen Mikrolage und der zugrunde liegenden Gebietszuschnitte erfolgen.
Unterschiedliche Entwicklung nach Nutzungsart
Nach dem Höchststand im Jahr 2022 gingen die Wohnbaulandpreise für individuelles Wohnbauland und Geschosswohnbauland zunächst auf unterschiedlichem Ausgangsniveau weitgehend parallel zurück. Im Jahr 2025 zeigte sich jedoch eine deutlich unterschiedliche Entwicklung.
Während die Preise für individuelles Wohnbauland nur noch leicht nachgaben, verzeichnete das Geschosswohnbauland im Mittel einen Rückgang von rund 25 % innerhalb eines Jahres. Diese Entwicklung dürfte insbesondere mit gestiegenen Baukosten bei gleichzeitig gesunkenen Verkaufspreisen für Neubauwohnungen zusammenhängen.
Korrekturbewegung seit dem Höchststand
Die abgebildete Entwicklung der Wohnbaulandpreise zeigt, wie stark sich das Marktumfeld seit dem Höchststand im Jahr 2022 verändert hat. Nach Jahren steigender Bodenpreise gingen sowohl individuelles Wohnbauland als auch Geschosswohnbauland zurück. Zunächst verlief die Korrektur in beiden Segmenten vergleichsweise ähnlich, wenn auch auf unterschiedlichem Preisniveau.
Seit 2024 zeigt sich jedoch eine stärkere Differenzierung nach Nutzungsart. Während individuelles Wohnbauland zuletzt nur noch leicht nachgab, verzeichnete Geschosswohnbauland 2025 einen deutlich stärkeren Rückgang. Dieser Trend setzt sich bisher auch im Jahr 2026 fort.
Die aktuelle Bodenpreisentwicklung verläuft nicht einheitlich, sondern zunehmend differenziert – je nach Nutzungsart sowie nach besonderen qualitativen Eigenschaften.
Geschosswohnbauland stärker belastet
Besonders beim Geschosswohnbauland fällt die Anpassung im Jahr 2025 deutlich aus. Diese Entwicklung dürfte vor allem mit der veränderten Kalkulation von Neubauprojekten zusammenhängen. Gestiegene Baukosten, höhere Finanzierungskosten und leicht gesunkene Verkaufspreise für Neubauwohnungen belasten die Wirtschaftlichkeit von Projektentwicklungen. Das Grundstück bildet in dieser Kalkulation häufig die verbleibende Stellgröße, weshalb Preisabschläge hier stärker sichtbar werden können.
Individuelles Wohnbauland zeigt sich demgegenüber stabiler. Hier ist für 2025 nur noch ein marginaler Rückgang zu verzeichnen. Im ersten Halbjahr 2026 ist ein ähnlicher Verlauf zu beobachten. Besondere Lagen werden gut nachgefragt und auch honoriert. Beeinträchtigungen in den qualitativen Eigenschaften führen weiterhin zu Abschlägen.
Bei der Interpretation ist zu berücksichtigen, dass die Grafik indexierte Werte zeigt und keine absoluten Bodenpreise abbildet. Zudem beziehen sich die Angaben auf Wohnbauland ohne Innenstadtlagen. Für das Geschosswohnbauland weist der Gutachterausschuss darauf hin, dass die Preisfortschreibung zuletzt aufgrund geringer Kauffallzahlen auch unter Einbeziehung weiterer Daten erfolgte.
Eigentumswohnungen in München: Wiederverkauf trägt den Wohnungsmarkt
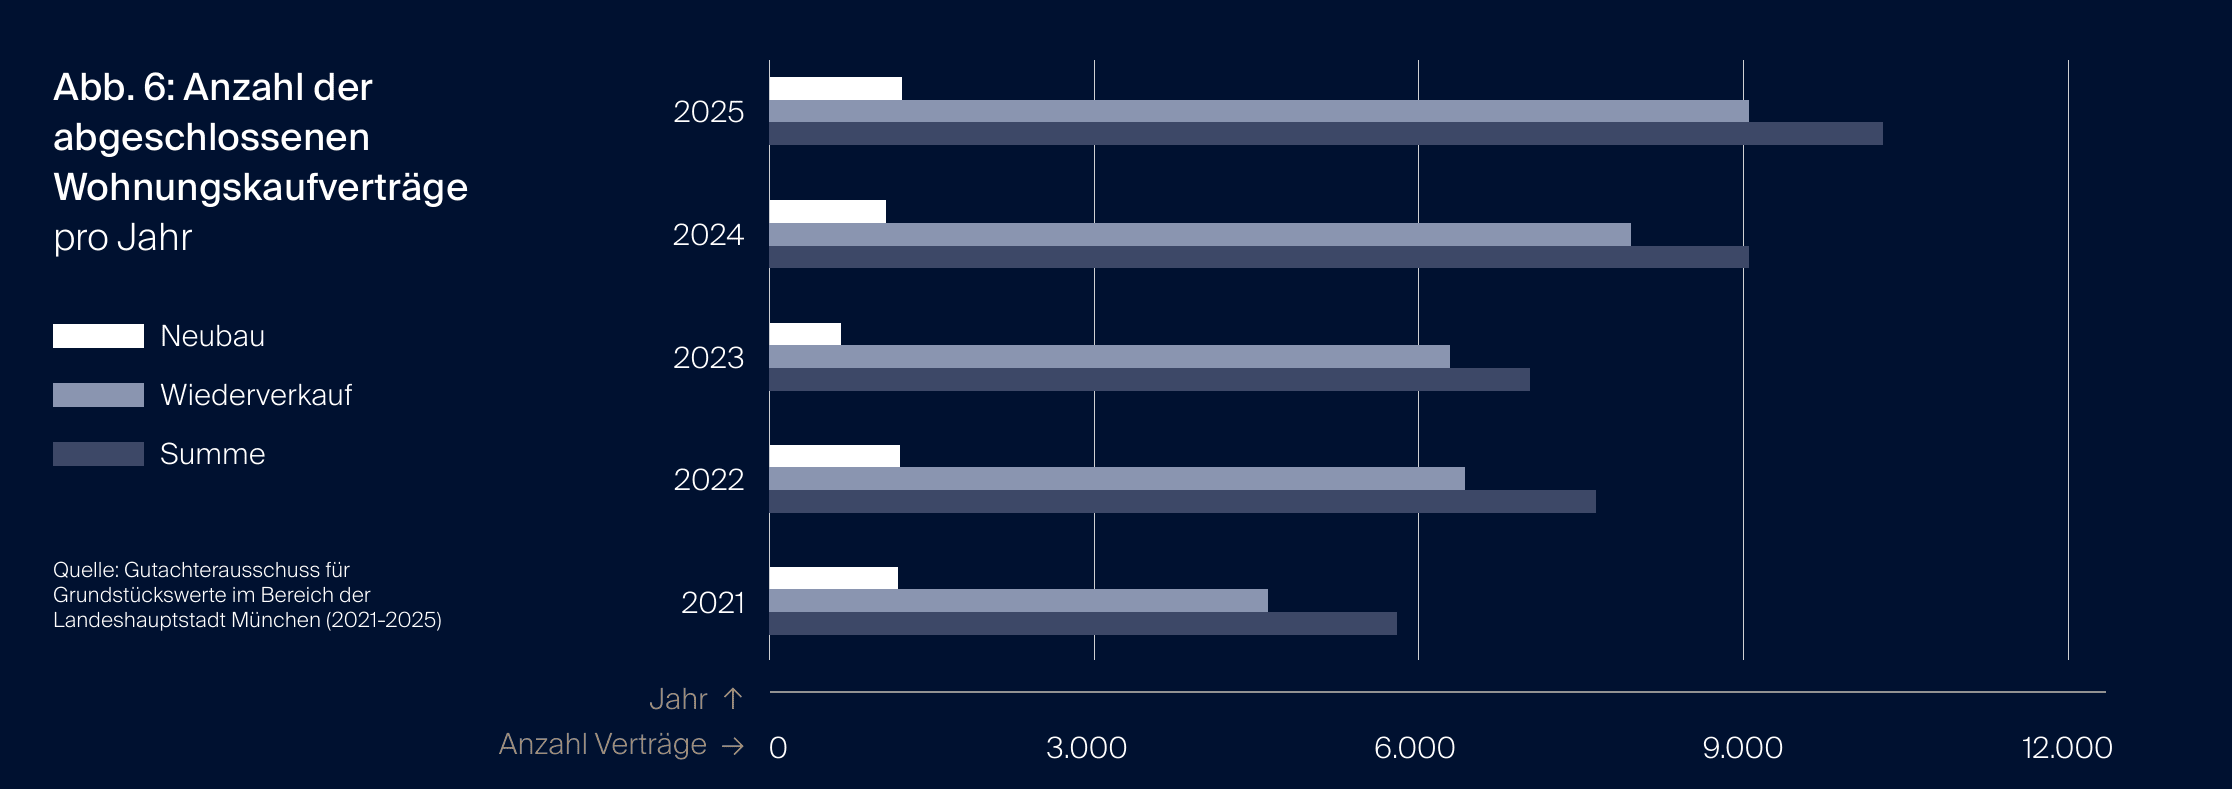
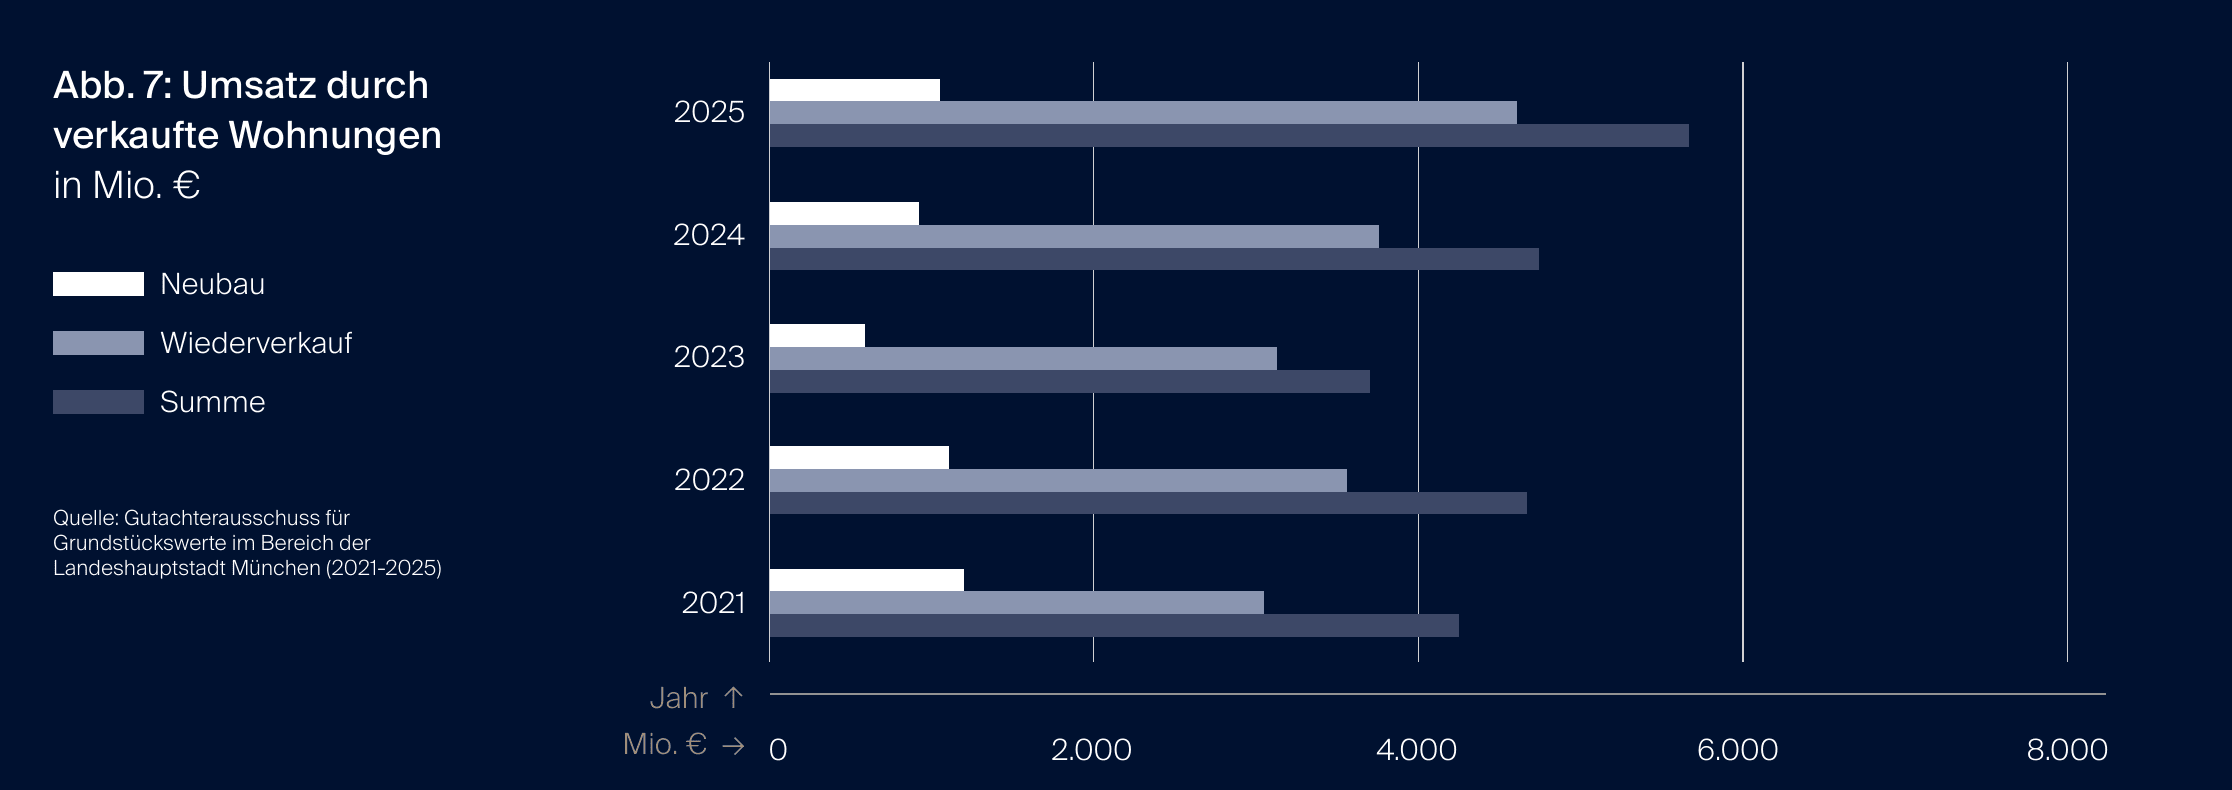
Bei Eigentumswohnungen zeigte sich 2025 eine deutliche Zunahme der Vertragszahlen, insbesondere im Wiederverkauf. Auch der Umsatz legte in diesem Segment zu. Im Neubau ist ebenfalls ein Anstieg zu verzeichnen, wobei der Wiederverkauf mengenmäßig weiterhin deutlich prägender für den Wohnungsmarkt ist.
Die Entwicklung spricht dafür, dass der Markt wieder stärker in Bewegung gekommen ist. Gleichzeitig bleibt die Unterscheidung zwischen Neubau und Wiederverkauf wichtig, da beide Teilmärkte unterschiedlich auf veränderte Rahmenbedingungen reagieren.
Die Preisentwicklung bleibt differenziert
Die Preisentwicklung bei Eigentumswohnungen zeigt seit dem Hochpunkt um 2022 eine spürbare Anpassung. Im Wiederverkauf setzte die Korrektur früher ein, während Neubaupreise zunächst länger auf hohem Niveau verharrten und erst später stärker nachgaben. Das Preisniveau im Wiederverkauf ist mittlerweile in eine seitwärts gerichtete Entwicklung übergegangen. Bei Neubauwohnungen ist diese Preisstabilisierung noch ausstehend.
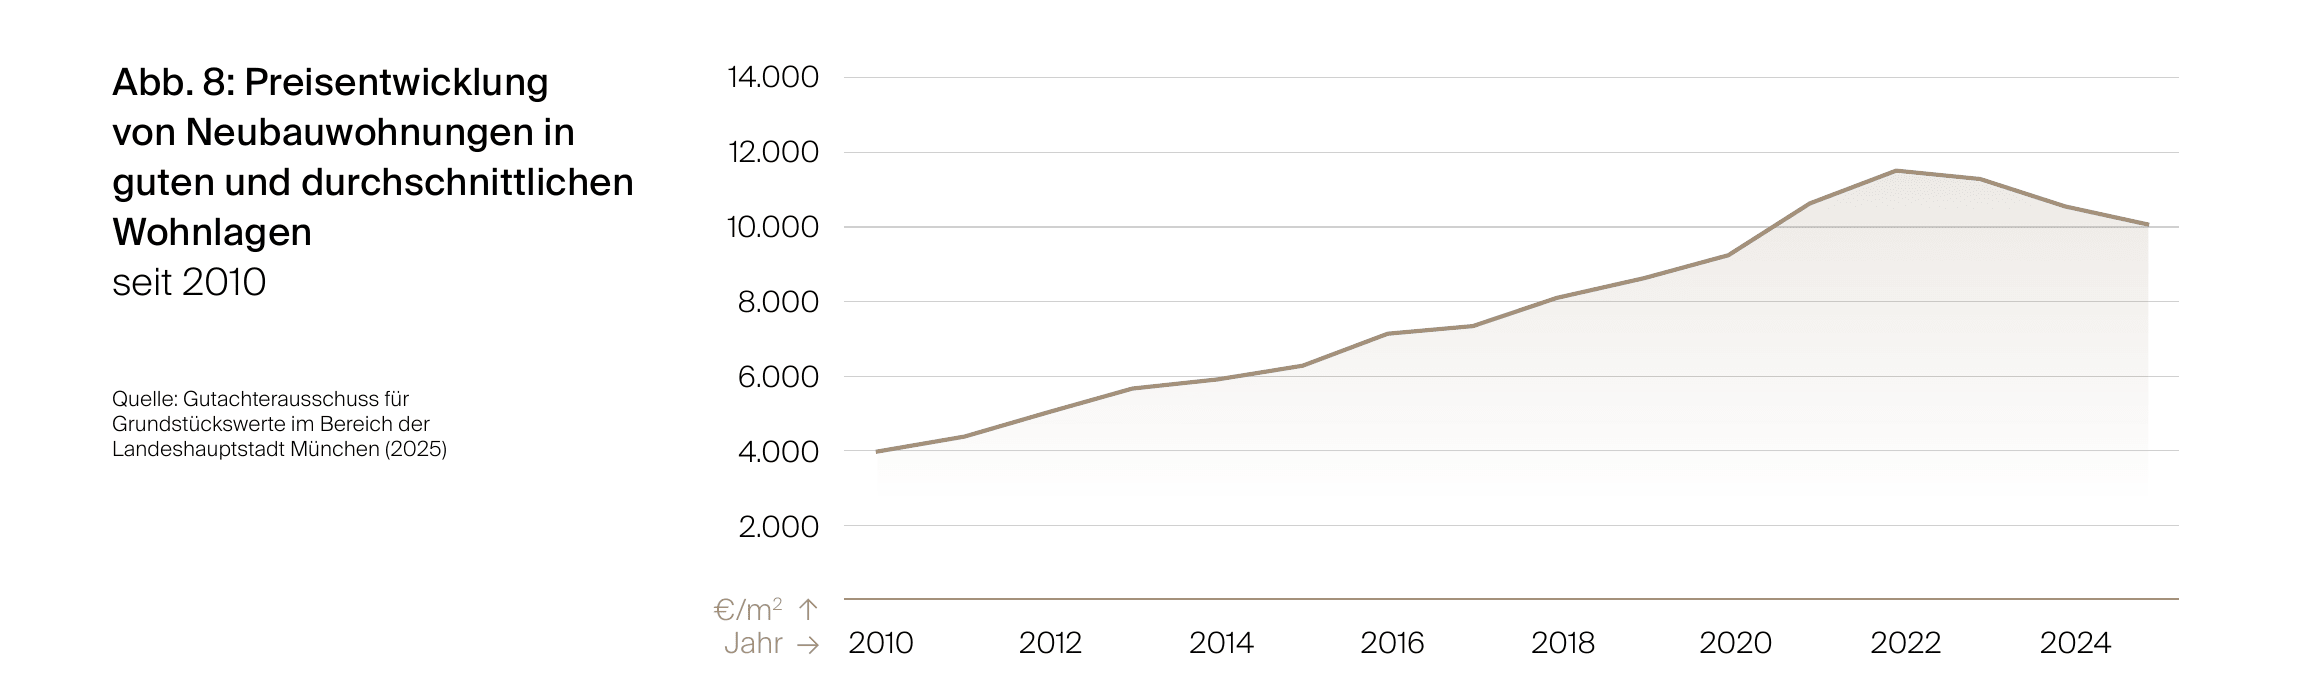
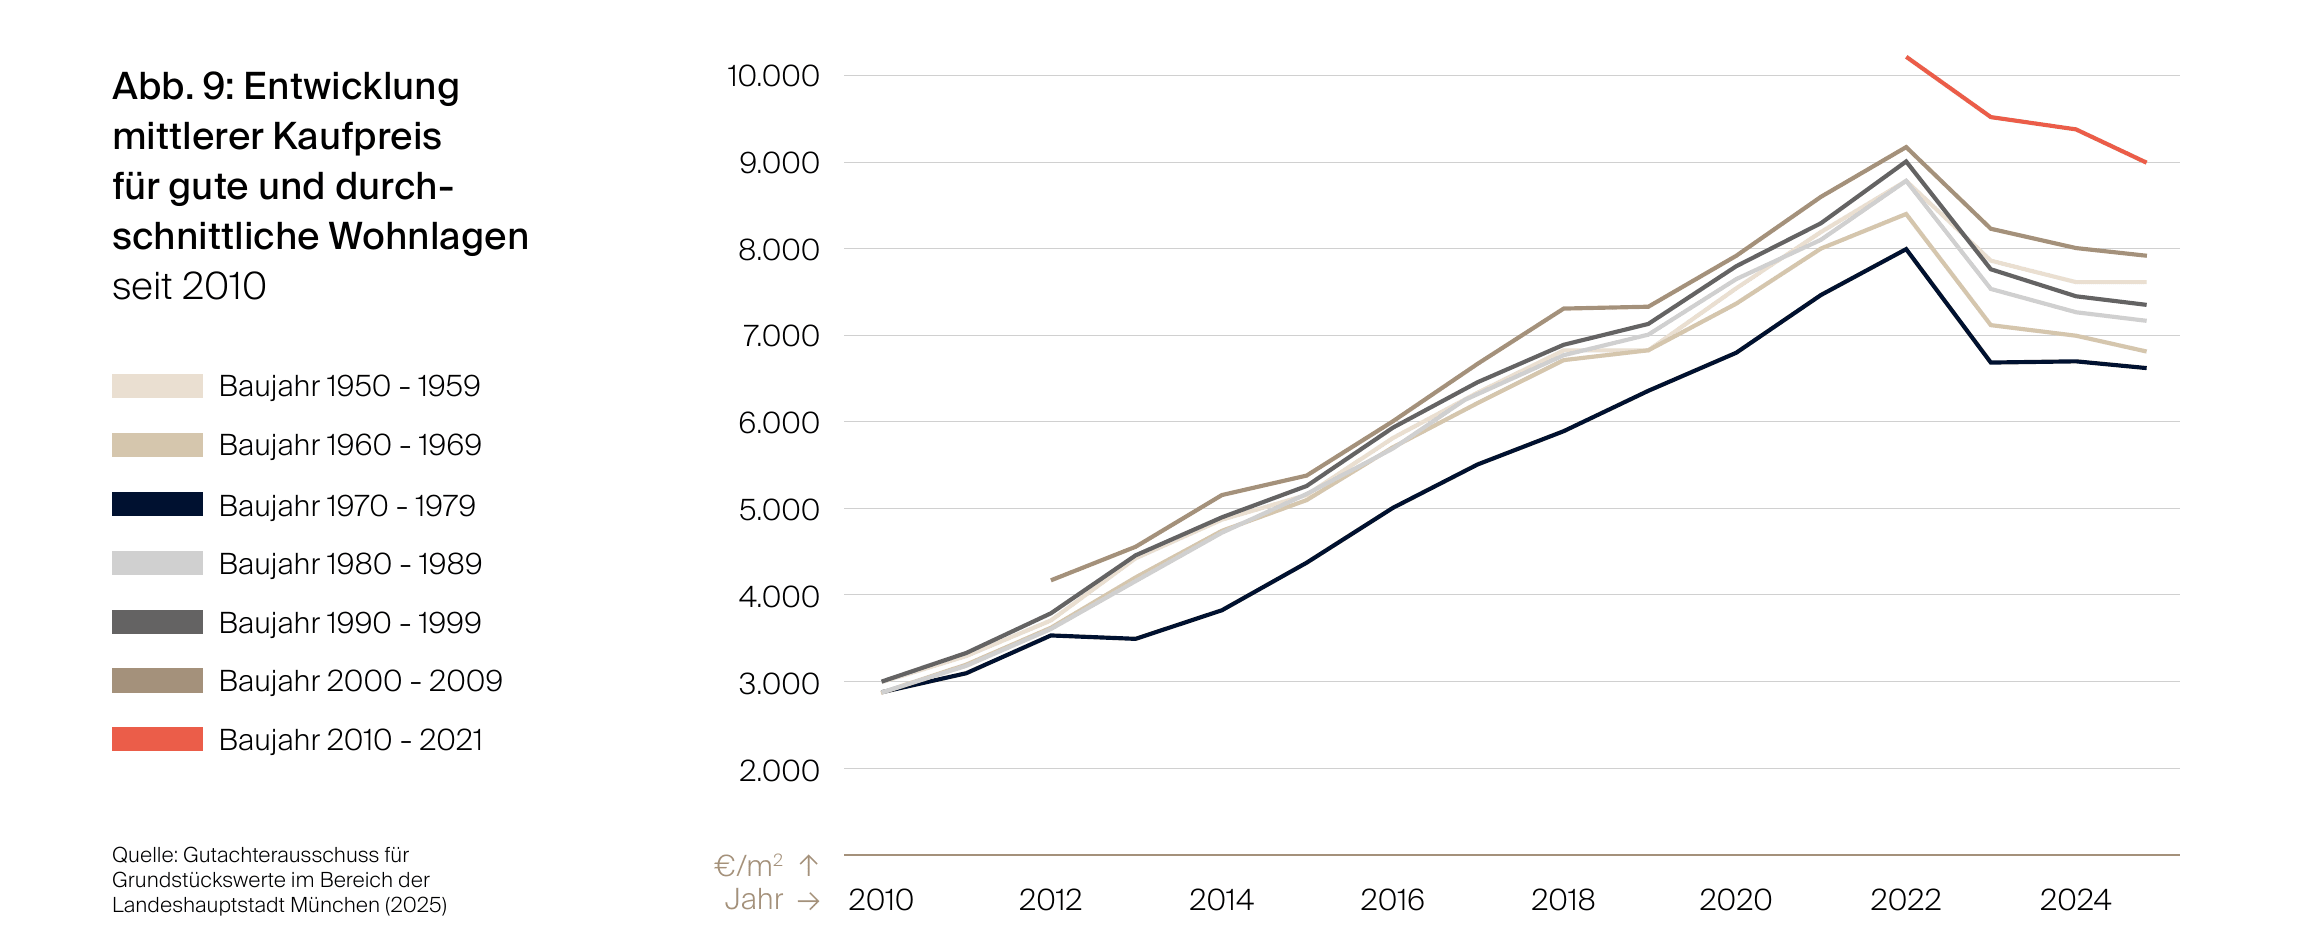
Premium-Objekte: Lagequalität bleibt entscheidend
Im hochwertigen Wohnsegment bleibt die Lage ein zentraler Faktor. Entscheidend ist jedoch die individuelle Qualität der Immobilie.
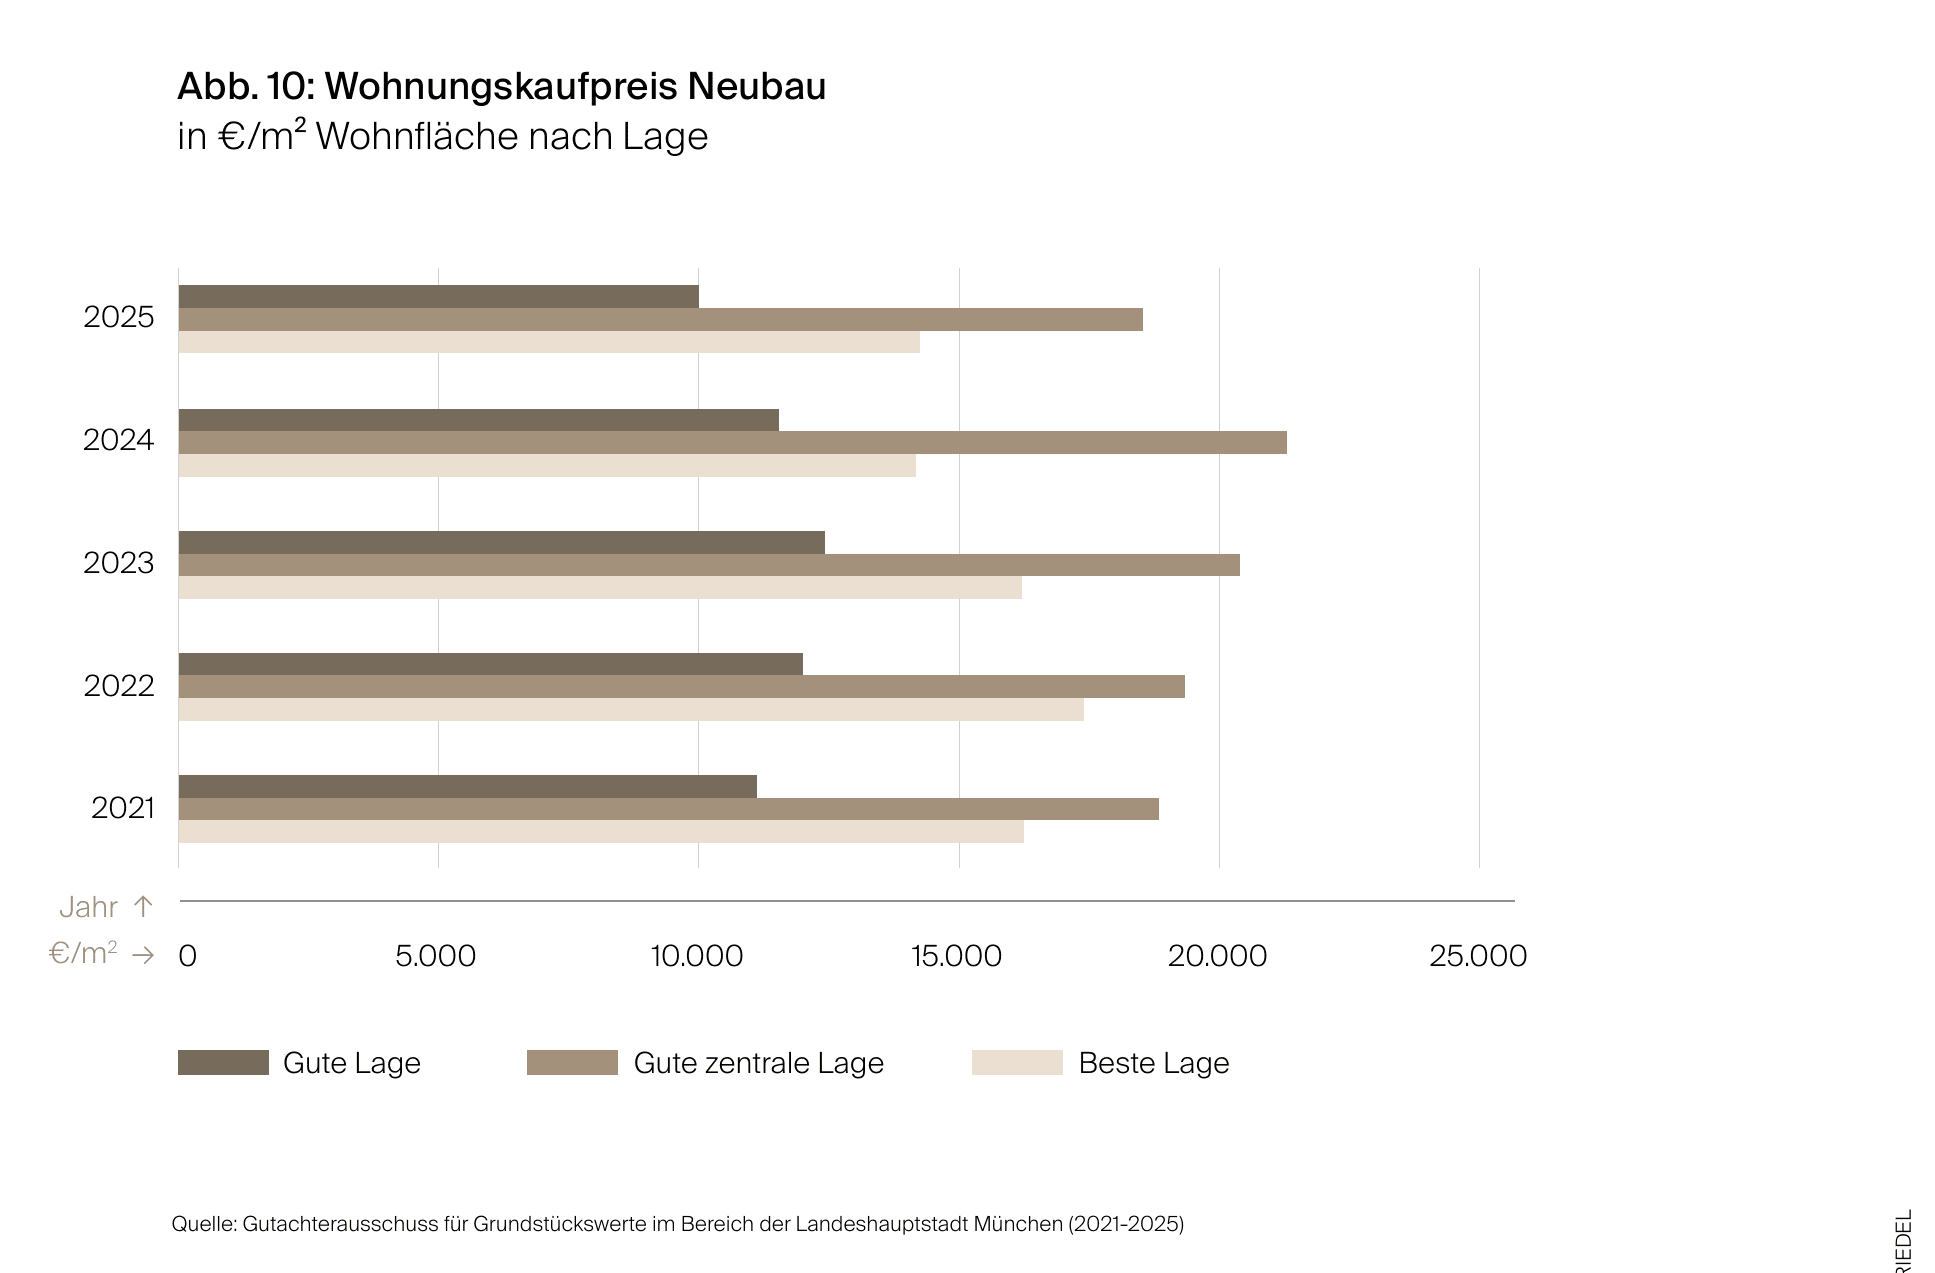
Im Premiumsegment zeigt sich eine differenzierte Preisentwicklung nach Lagequalitäten. Neubauwohnungen in guten, guten zentralen und besten Lagen zeigen je nach Lage deutliche Unterschiede und teils spürbare Rückgänge gegenüber den Spitzenjahren.
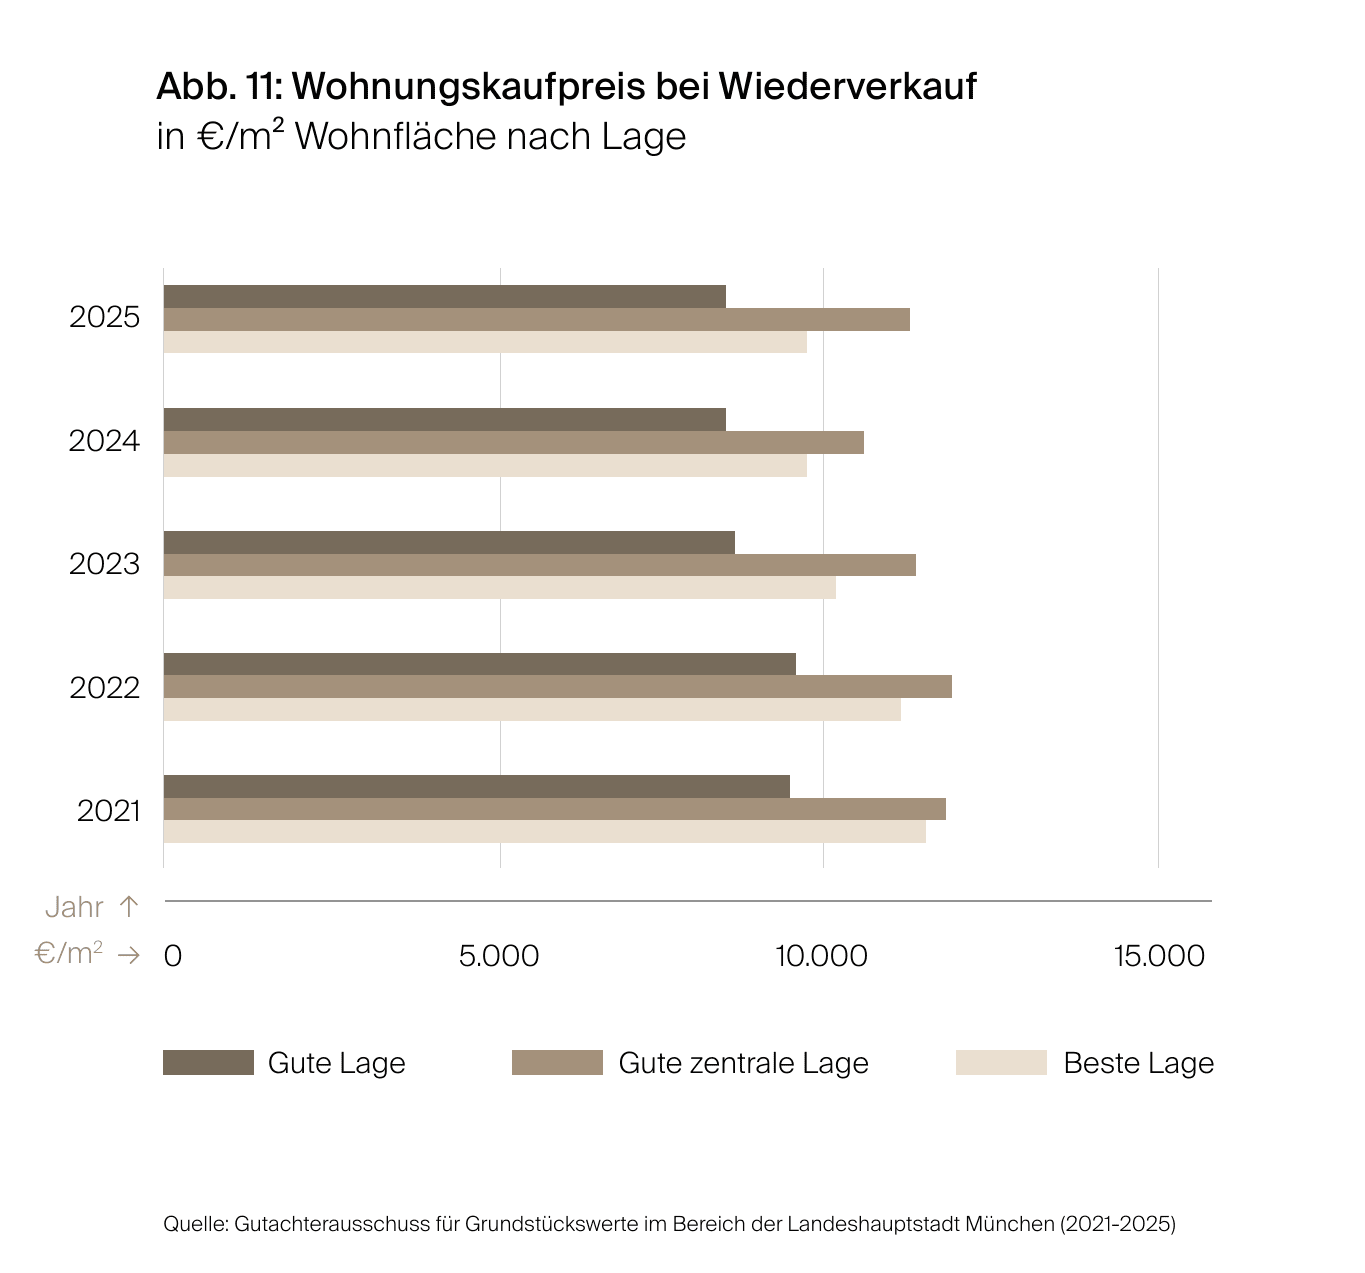
Bei wiederverkauften Wohnungen ist die Entwicklung insgesamt stabiler. In guten Lagen blieb der Mittelwert 2025 gegenüber 2024 unverändert. Gute zentrale Lagen legten im Jahresvergleich zu, während beste Lagen auf dem Niveau des Vorjahres lagen.
Häuser in München: keine einheitliche Entwicklung
Der Markt für Einfamilienhäuser, kleinere Mehrfamilienhäuser und Doppelhäuser zeigte 2025 eine höhere Anzahl an Kaufverträgen. Während Doppelhäuser auch beim Geldumsatz zulegen konnten, fiel der Umsatz bei Einfamilienhäusern und kleinen Mehrfamilienhäusern gegenüber dem Vorjahr niedriger aus. Diese Entwicklung spricht für eine zunehmende Marktaktivität, jedoch nicht für eine einheitliche Preis- oder Umsatzdynamik.
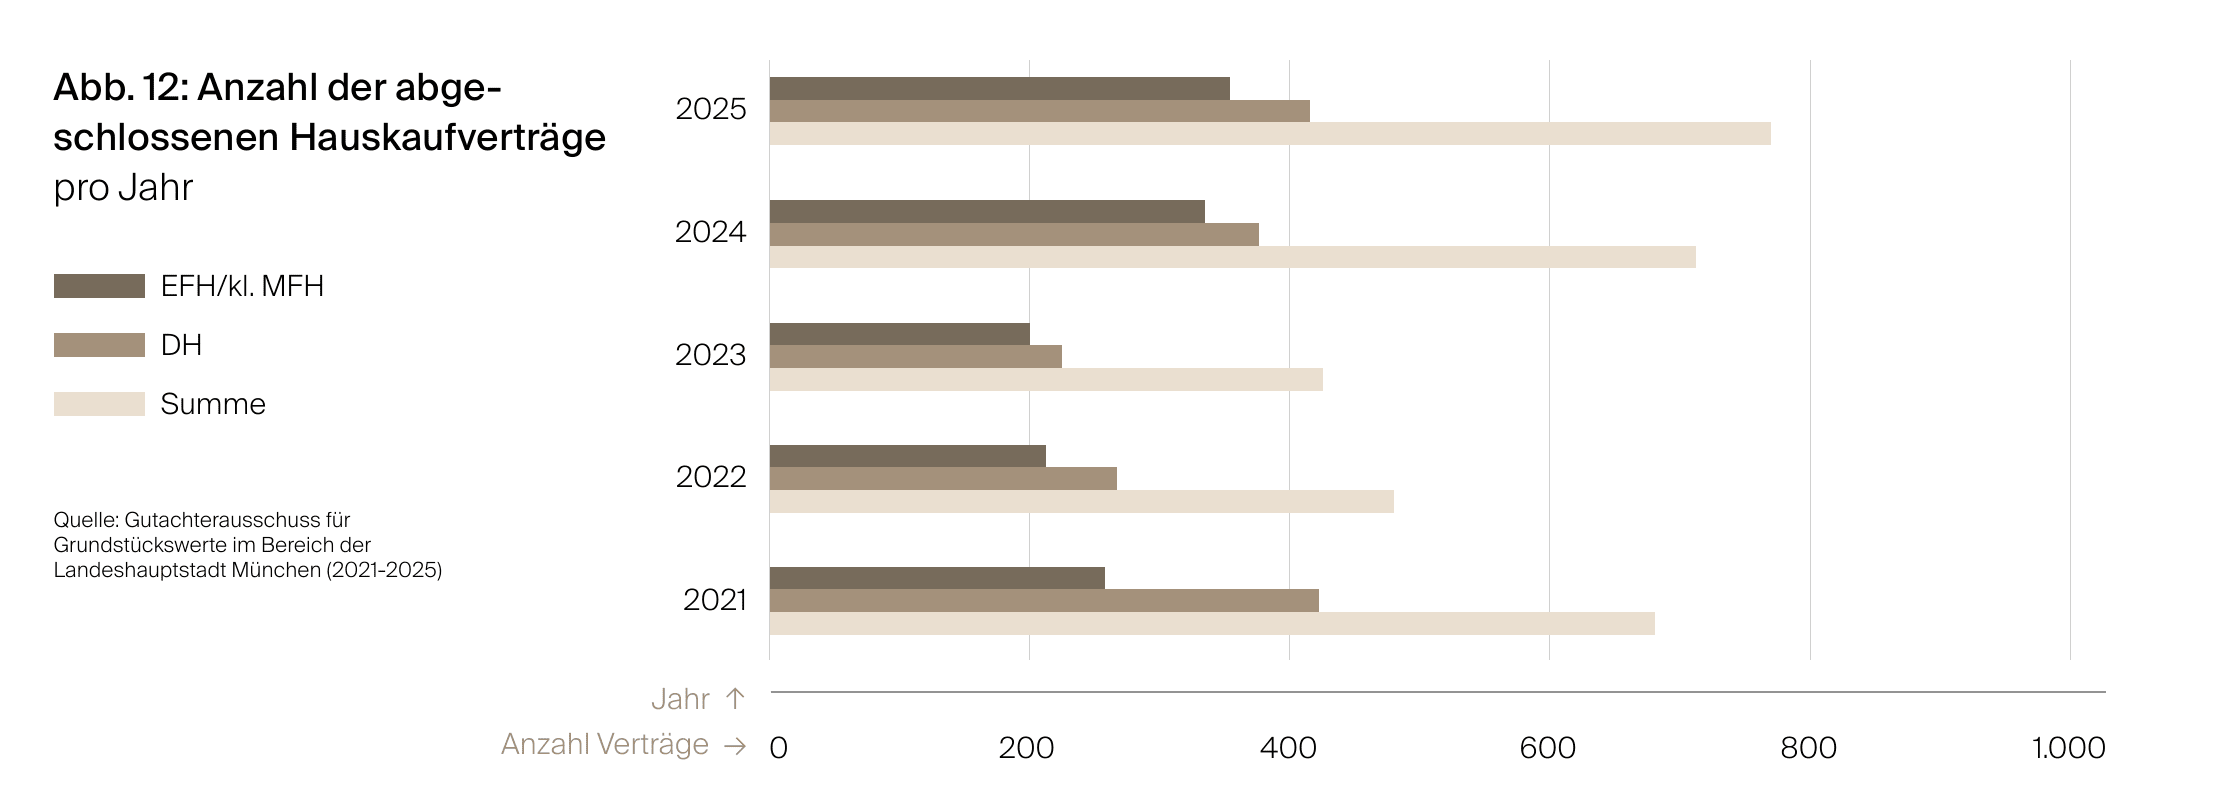
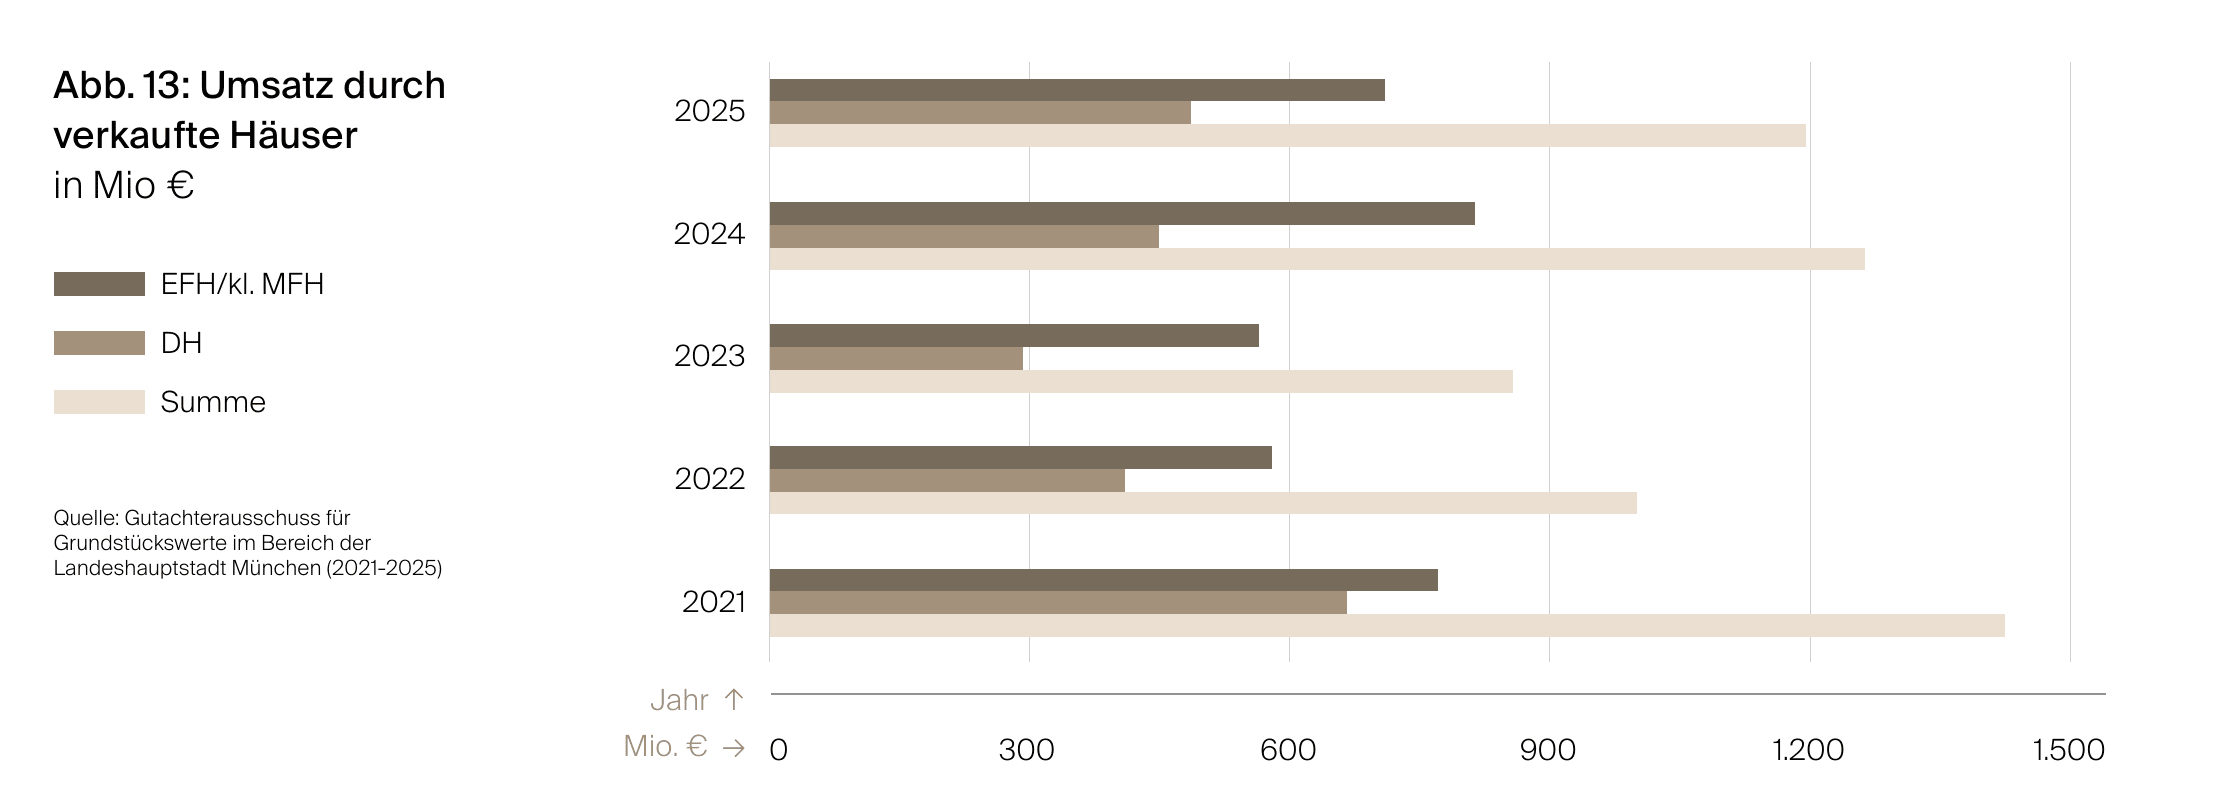
Große Preisspannen im hochwertigen Häusersegment
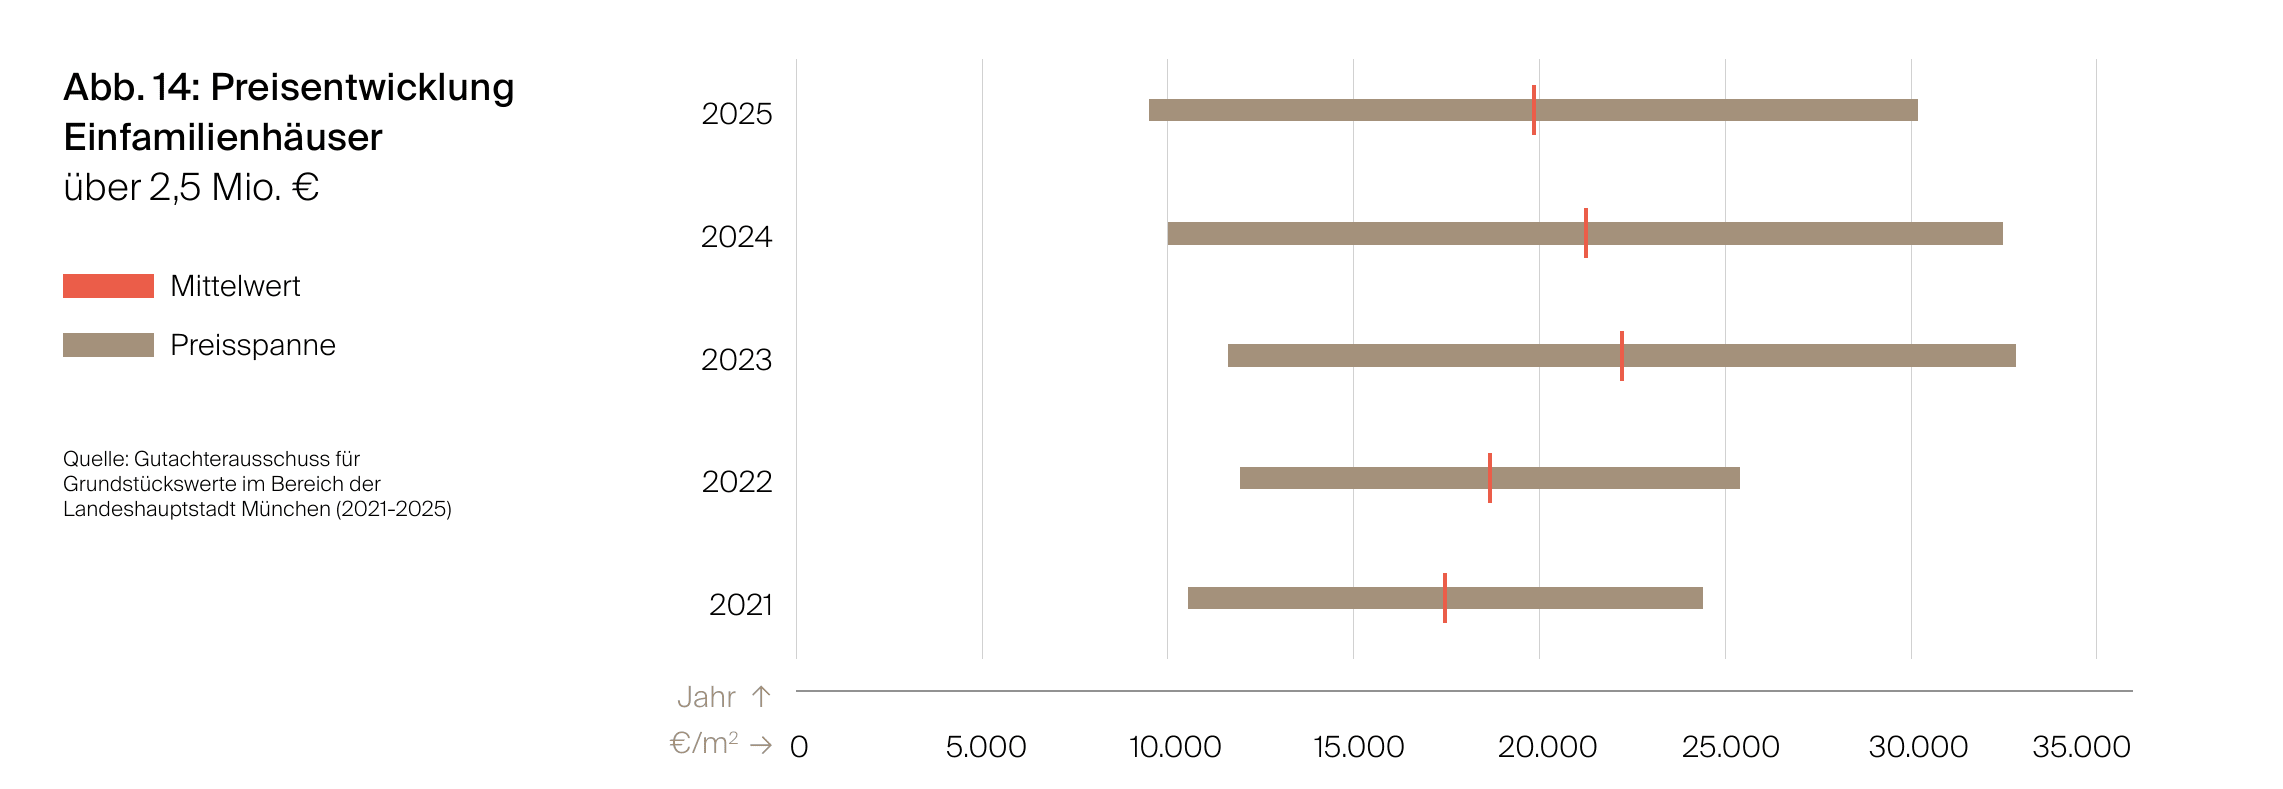
Bei Einfamilienhäusern über 2,5 Mio. Euro zeigt sich eine große Bandbreite der Quadratmeterpreise, wobei ein leichter Rückgang festzustellen ist. Die starke Streuung der Preise verdeutlicht, wie stark einzelne Objektmerkmale den erzielten Wert beeinflussen können.
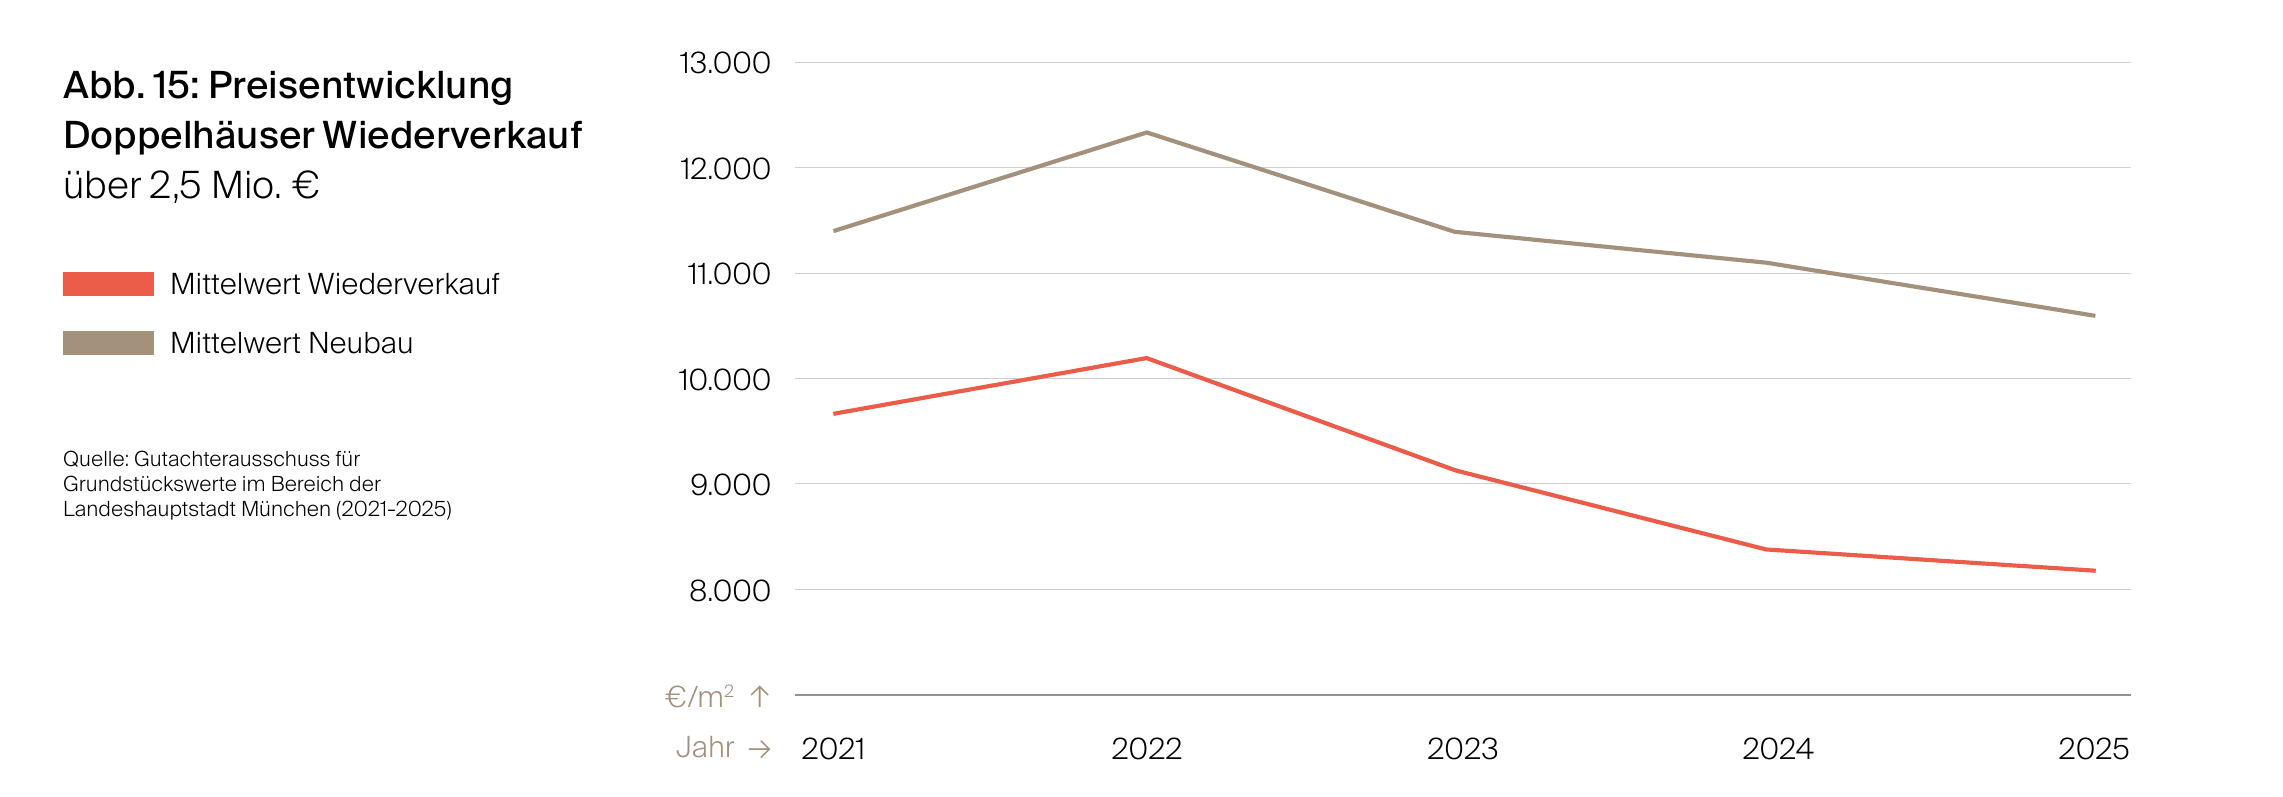
Auch bei Doppelhaushälften zeigt sich 2025 ein niedrigeres Preisniveau als in den Vorjahren. Während die Preise im Wiederverkauf nur leicht nachgaben, fiel die Anpassung im Neubausegment im Vorjahresvergleich deutlicher aus.
Grundstücke in München: steigende Transaktionen auf begrenztem Markt
Grundstücke wechselten 2025 wieder häufiger den Besitzer. Auch der Geldumsatz entwickelte sich bei Einfamilienhäusern und kleinen Mehrfamilienhäusern positiv. Im Geschosswohnungsbau bleibt die Aussagekraft der Datenlage aufgrund der geringen Fallzahlen eingeschränkt. Generell muss beachtet werden, dass einzelne größere Transaktionen die Jahreswerte deutlich beeinflussen können.
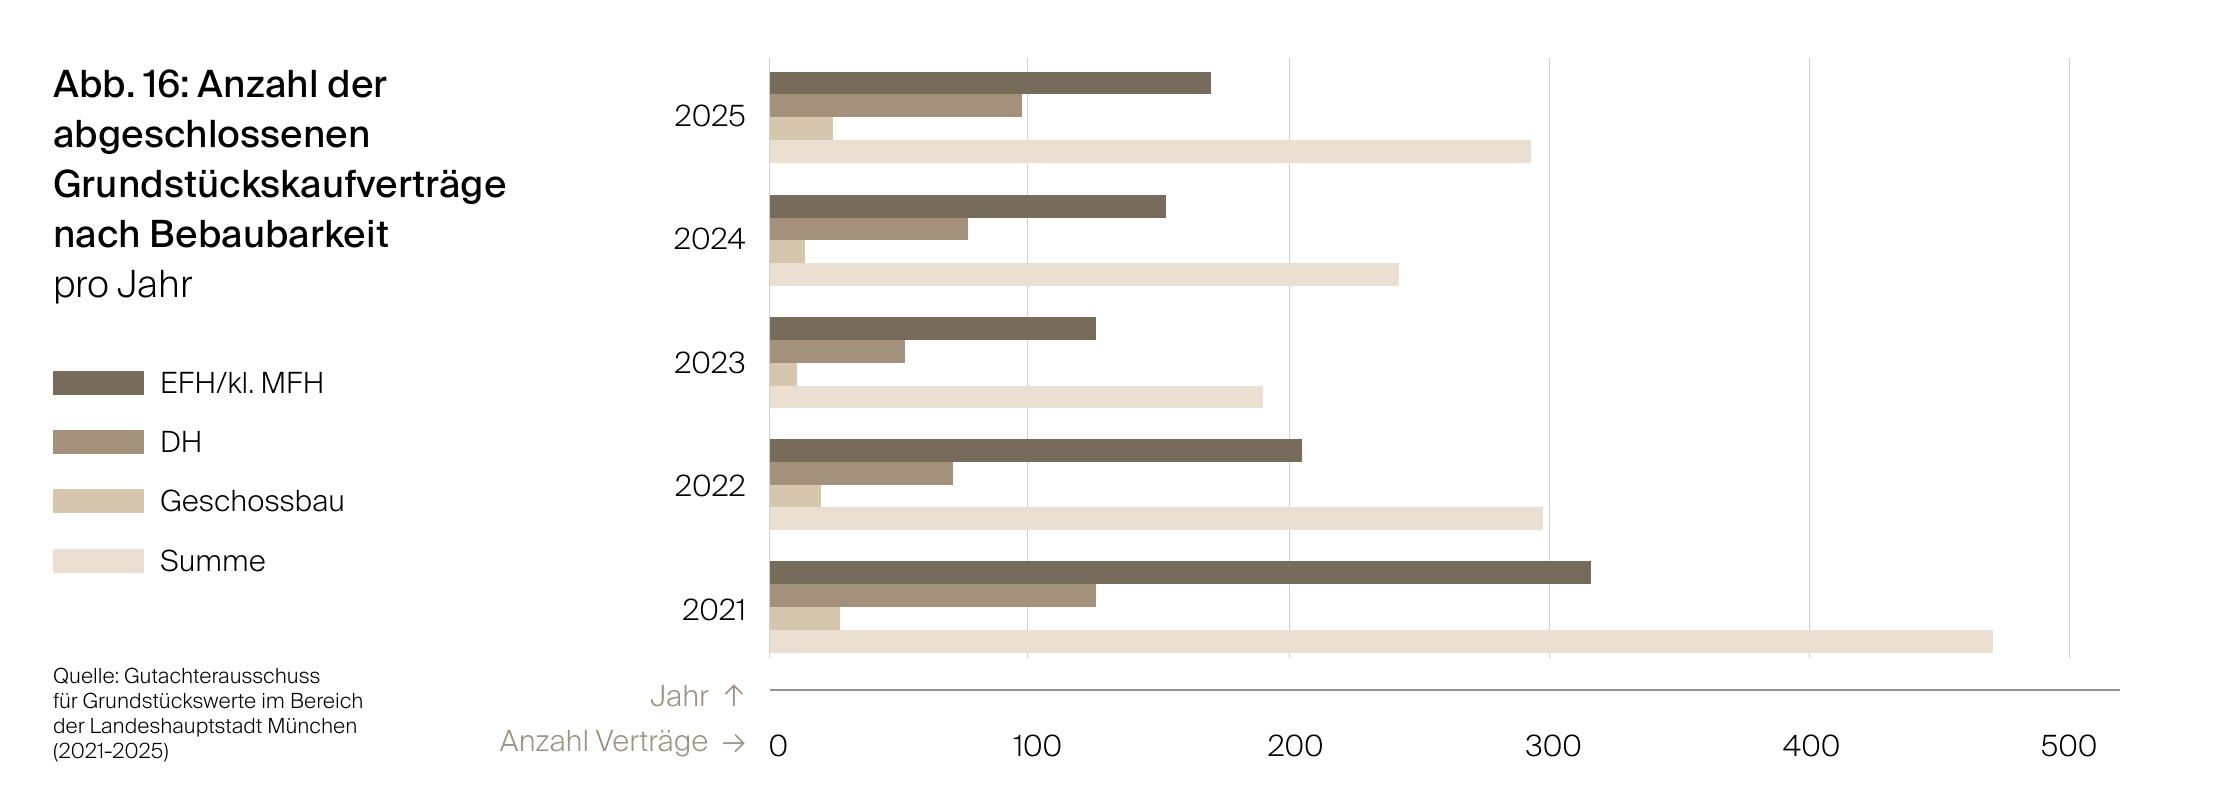
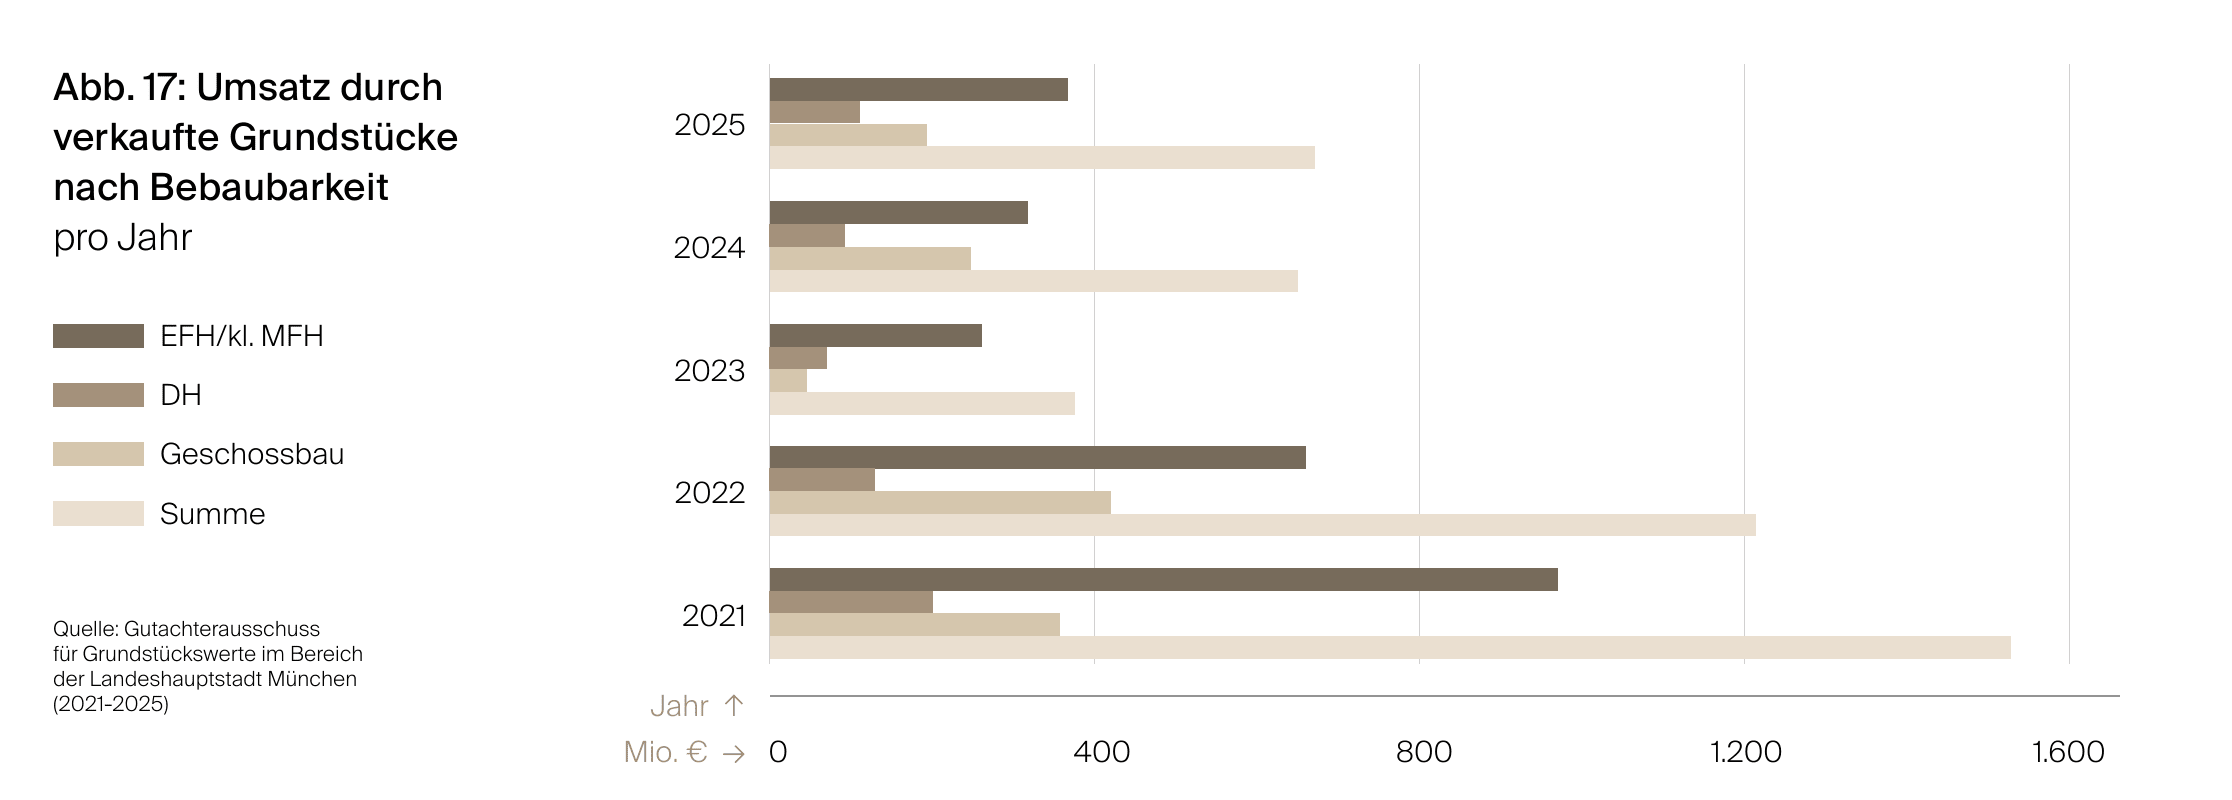
Wohnbaulandpreise auf Stabilisierungskurs
Die durchschnittlichen Wohnbaulandpreise zeigen je nach Lage und Grundstückskategorie unterschiedliche Entwicklungen. In besten Lagen sind 2025 teilweise wieder höhere Durchschnittswerte zu vermerken, während gute Lagen eher stabil bis rückläufig erscheinen. Ein deutlicher Trend kann aus der Datenlage aufgrund der geringen Fallzahlen allerdings nicht unmittelbar abgeleitet werden.
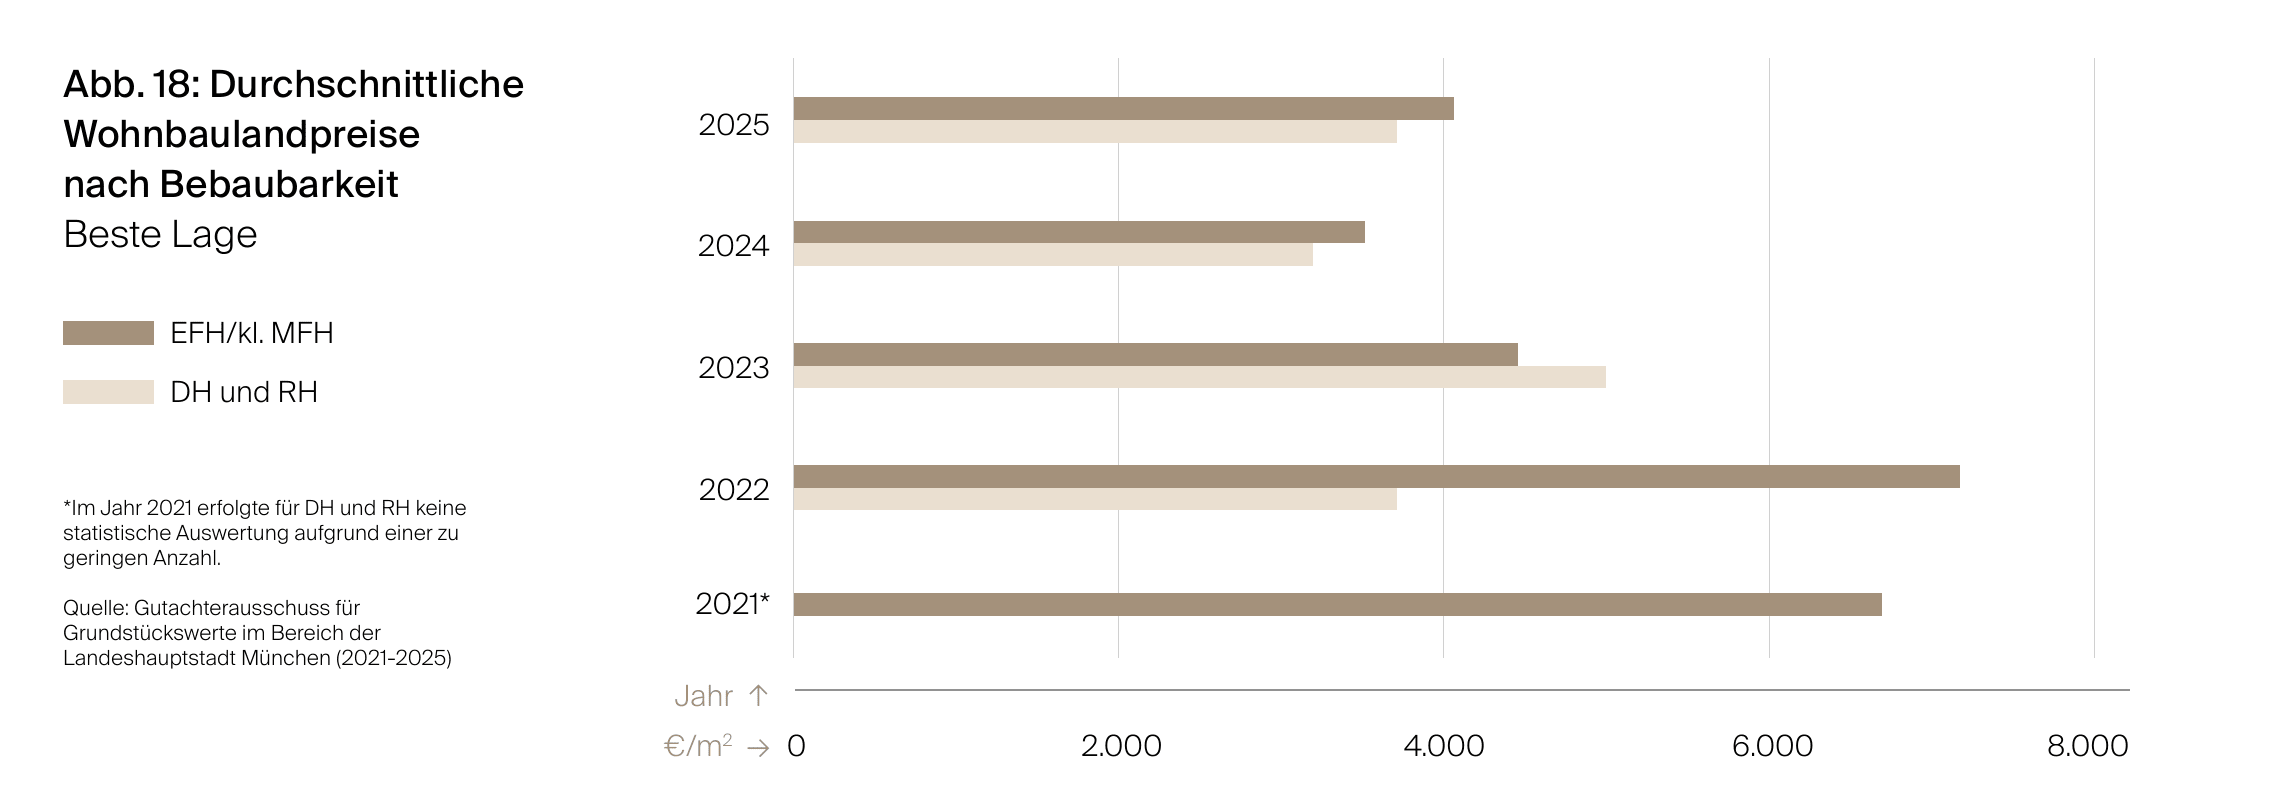
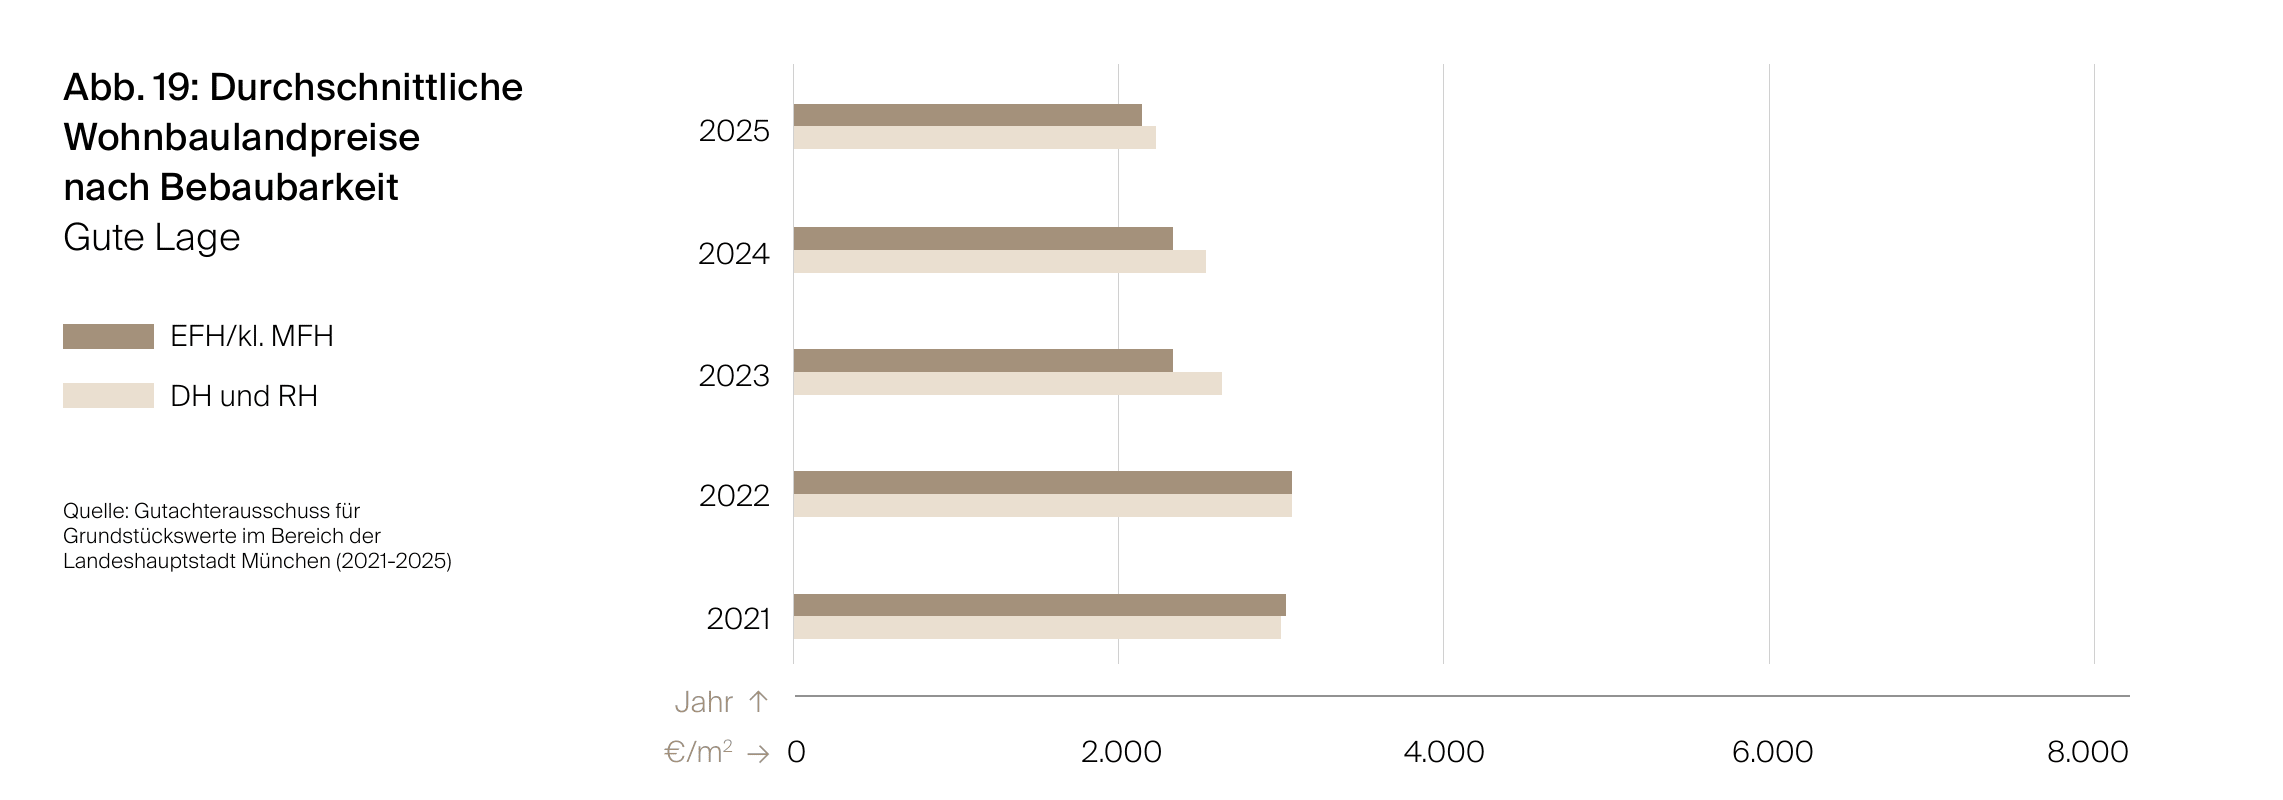
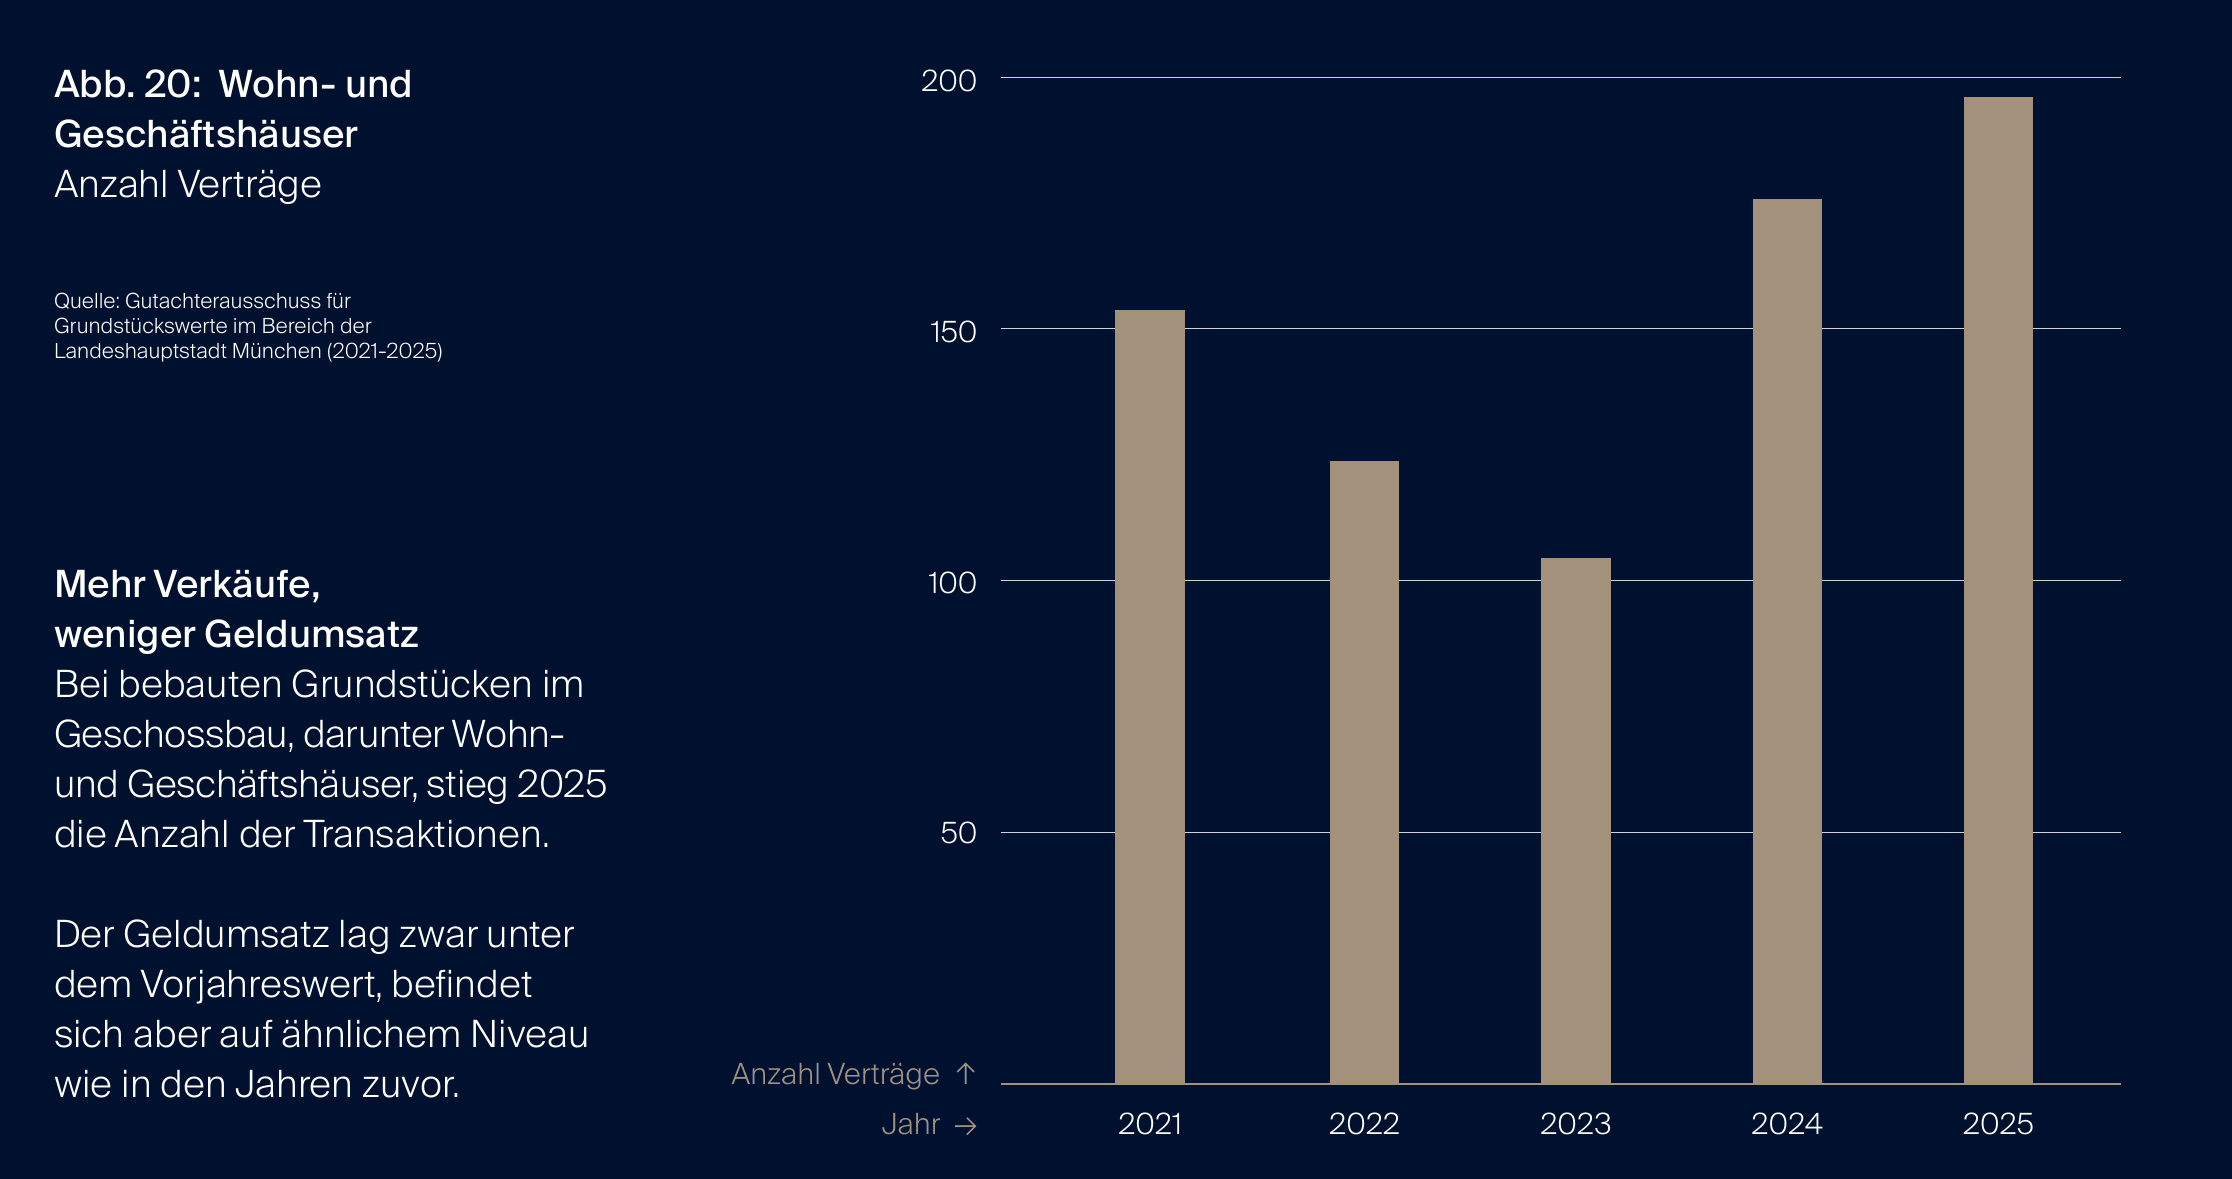
Wohn- und Geschäftshäuser: mehr Verkäufe, weniger Geldumsatz
Bei bebauten Grundstücken im Geschossbau, darunter Wohn- und Geschäftshäuser, stieg 2025 die Anzahl der Transaktionen. Der Geldumsatz lag zwar unter dem Vorjahreswert, befindet sich aber auf ähnlichem Niveau wie in den Jahren zuvor.
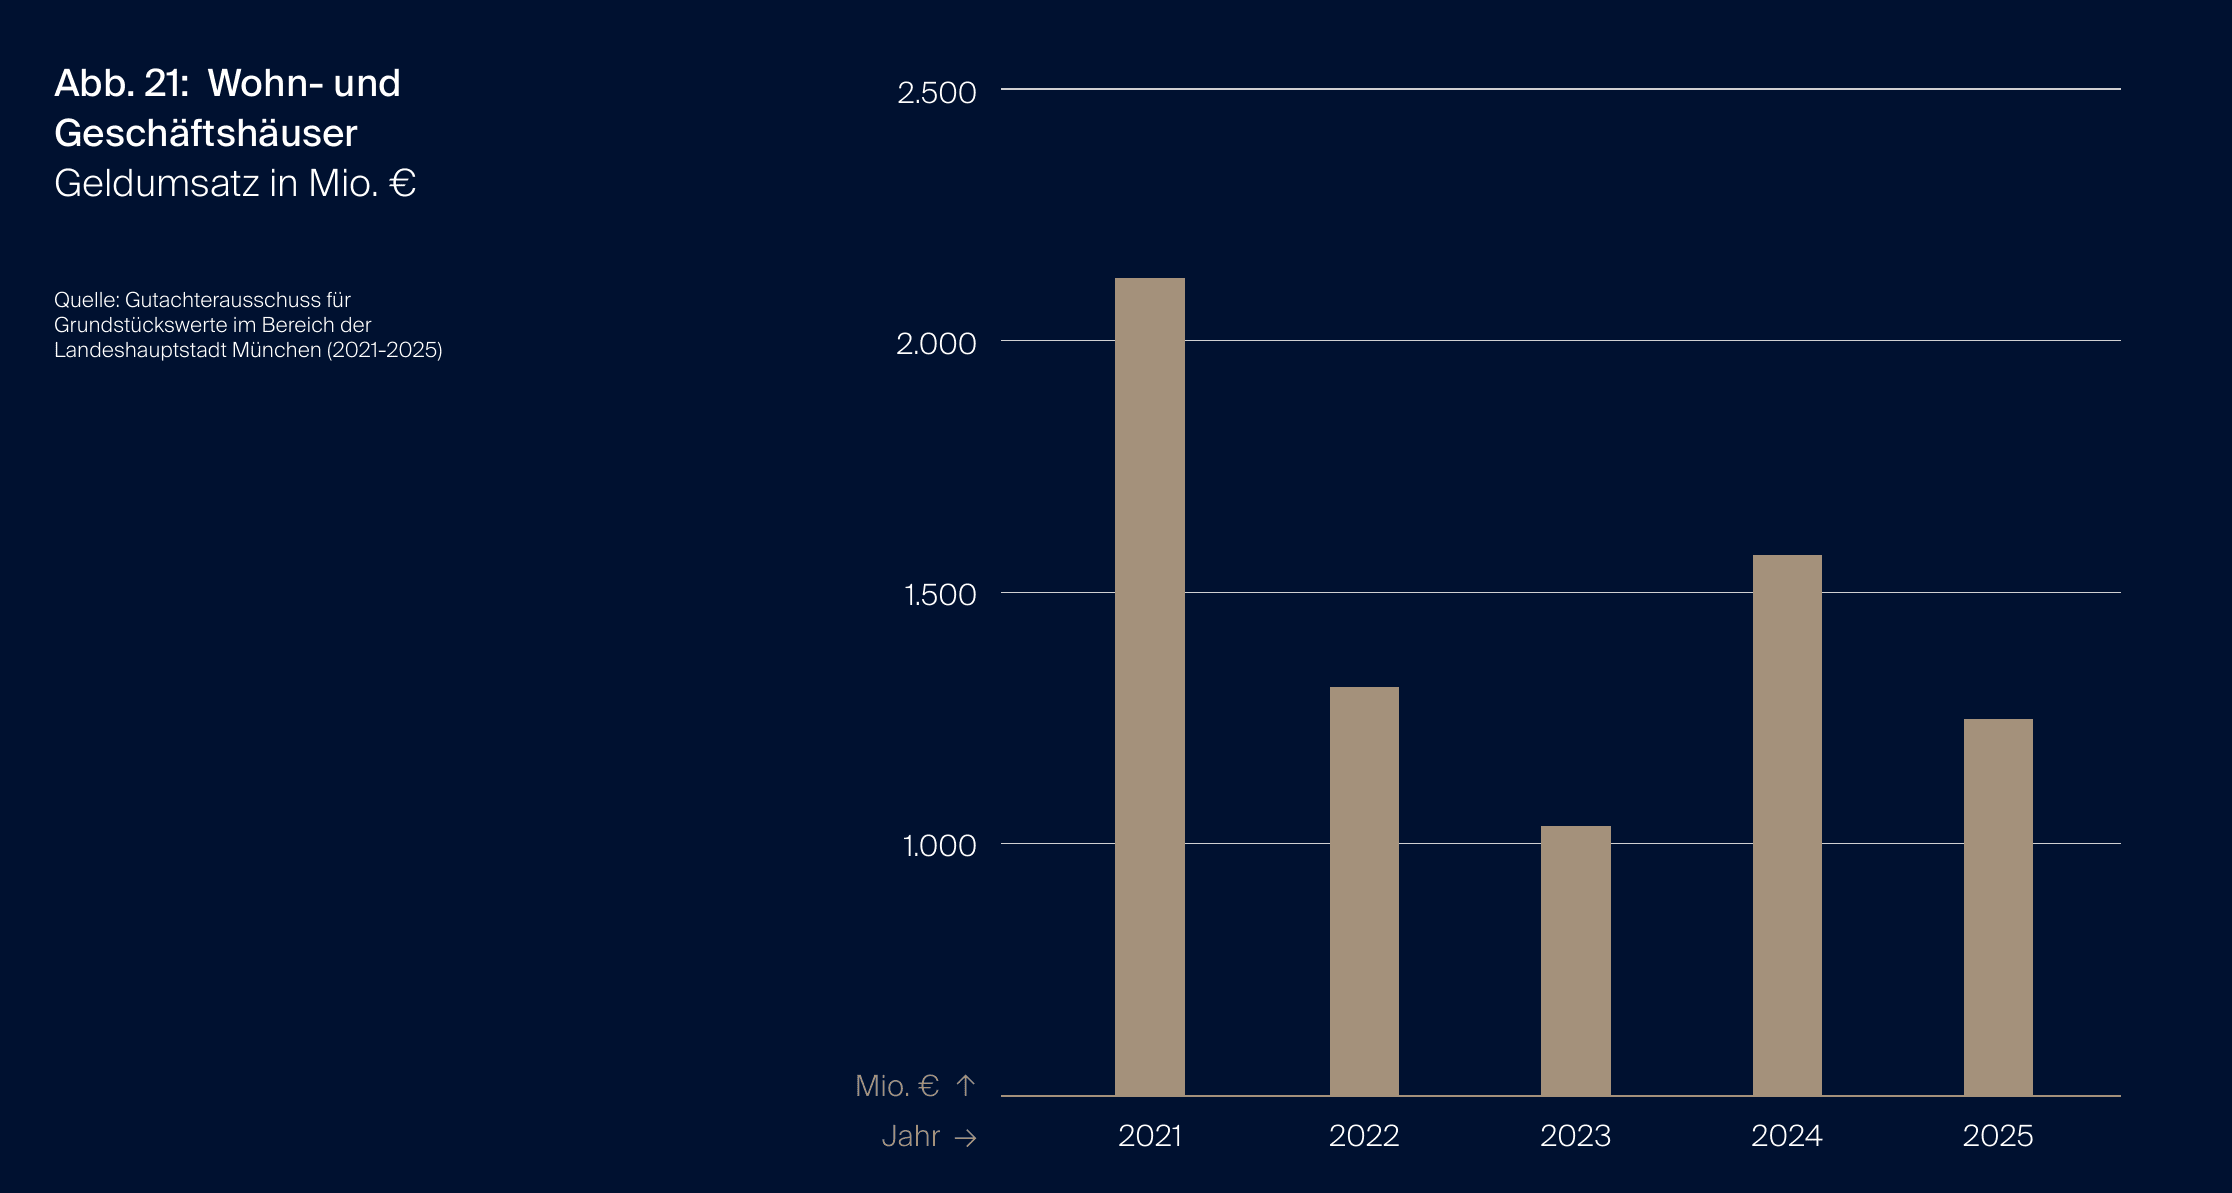
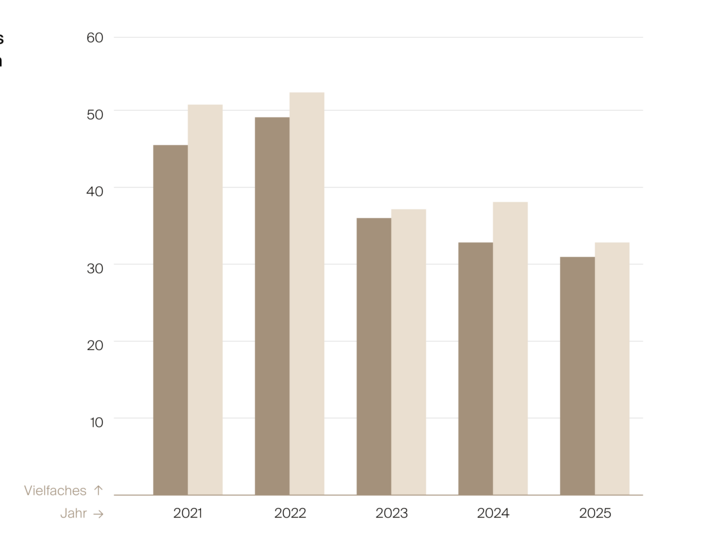
Vielfaches des Jahresrohertrages
Das Vielfache des Jahresrohertrages gibt an, wie oft die jährliche Nettokaltmiete im Kaufpreis einer Immobilie enthalten ist. Es dient jedoch als überschlägige Kennzahl zur Einschätzung von Anlageobjekten: Je höher der Vervielfältiger, desto niedriger fällt rechnerisch die Rendite aus.
Die Entwicklung der vergangenen Jahre zeigt einen deutlichen Rückgang der Vervielfältiger. Dies kann dafür sprechen, dass Käufer höhere Renditeanforderungen stellen und Risiken möglicherweise stärker einpreisen. Besonders in zentrumsnahen Lagen ist 2025 nochmals eine starke Anpassung erkennbar.
Die vier Geschäftsbereiche von RIEDEL
Als ganzheitliche Plattform für hochwertige und luxuriöse Wohnimmobilien bündeln wir Erfahrung, Marktkenntnis und Exzellenz für Immobilienentscheidungen, die langfristig tragen.
RIEDEL PRIVAT
RIEDEL PRIVAT ist unser Geschäftsbereich für die Vermarktung hochwertiger und luxuriöser Wohnimmobilien. Durch unsere Beratungs- und Vermarktungs-Exzellenz sowie den vertrauensvollen Zugang zu vermögenden Käuferzielgruppen begleiten und beraten unsere Maklerinnen und Makler wertvolle Transaktionen, bei denen im Verkauf und der Vermietung das bestmögliche Ergebnis erzielt wird.
RIEDEL ANLAGE
RIEDEL ANLAGE ist unser Geschäftsbereich für die Vermarktung von Mehrfamilien-, Wohn- und Geschäftshäusern mit Ertragscharakter. Mit tiefem Marktverständnis, exzellenter Beratung und persönlichem Zugang zu vermögenden Privatkunden, Family Offices und professionellen Investoren schaffen wir die Basis für wertvolle Transaktionen, bei denen das bestmögliche Ergebnis erzielt wird. Investoren profitieren von exklusiven Investmentmöglichkeiten, individueller Betreuung und vertrauensvoller Abwicklung – durch einen Partner, der Werte und Menschen versteht.
RIEDEL THAN
Der Geschäftsbereich RIEDEL THAN ist der ganzheitliche Partner für Bauträger bei der Konzeption und Vermarktung hochwertiger Neubauprojekte. Wir beraten Bauträger bei der Konzeption ambitionierter Wohnimmobilienprojekte und vermarkten diese exklusiv an anspruchsvolle Eigennutzer sowie Kapitalanleger.
RIEDEL FINANZIERUNG
RIEDEL FINANZIERUNG ist unser unabhängiges Angebot für die exzellente Beratung und Umsetzung von Finanzierungslösungen bei Immobilientransaktionen. Unsere erfahrenen Berater arbeiten mit einem ausgewählten Netzwerk führender Kreditinstitute zusammen und ermöglichen so optimale Konditionen für eine maßgeschneiderte Baufinanzierung. Durch den direkten Zugang zu den Objektunterlagen verkürzen und vereinfachen wir den Kreditantragsprozess für unsere Käufer und Investoren. Sensible Finanzdaten behandeln wir dabei strikt vertraulich und vom Maklerprozess getrennt.
Marktbericht 2026 als PDF
Der vollständige Bericht „Marktbericht München Stadt, Ausgabe 2026" steht als PDF bereit – 40 Seiten, alle 24 Abbildungen im Original-Layout.
Ihre persönlichen Ansprechpartner
Fragen zum Marktbericht oder zur Einordnung einer konkreten Immobilie? Sprechen Sie uns direkt an.


Quellenverzeichnis
Datenvisualisierung: Bei allen Darstellungen handelt es sich um eigene grafische Abwandlungen in Anlehnung an eine entsprechende Datenbasis.
- Deutsche Bundesbank, Stand: Juni 2026
- Europace AG, Konditionen-Abruf vom 24.06.2026
- Europäische Zentralbank (EZB), Stand: Juni 2026
- Gutachterausschuss für Grundstückswerte im Bereich der Landeshauptstadt München, Immobilienmarktbericht 2025
- Gutachterausschuss für Grundstückswerte im Bereich der Landeshauptstadt München, Immobilienmarktberichte 2021 bis 2025
- Statistisches Bundesamt, Stand: Juni 2026
- IVD Süd, Auswertung Baugenehmigungen Januar bis Oktober 2025
- Landeshauptstadt München, Planungsprognose 2025–2045
Haftungsausschluss: Alle Urheber-, Nutzungs- und Verlagsrechte sind vorbehalten. Jegliche Verwendung nur nach vorheriger Zustimmung. Der redaktionelle Inhalt wurde sorgfältig erarbeitet. Dennoch wird für die Richtigkeit von Angaben, Hinweisen sowie für eventuelle Druckfehler keine Haftung übernommen.
Marktbericht München Stadt, Ausgabe 2026 · Herausgeber und Redaktion: RIEDEL Immobilien GmbH, Königinstraße 11, 80539 München · Datenstand 30.06.2026
Weiterführende Themen
- Immobilienbewertung in München – was Ihre Immobilie im aktuellen Marktumfeld wert ist
- Aktuelle Bodenrichtwerte in München – die amtlichen Werte je Stadtteil im Detail
- Immobilienmakler in München – Beratung und Vermarktung seit 1982
- Luxusimmobilien in München – das Premiumsegment im Überblick